सावकारांचं पुनरागमन : ग्रामीण भारत गंभीर संकटाच्या उंबरठ्यावर
नाबार्ड ही कृषी आणि ग्रामीण भारताच्या विकासासाठी काम करणारी सरकारची सर्वोच्च बँक आहे.

Published : September 2, 2026 at 8:57 PM IST
By : सी. आर. सुकुमार
आज भारतातील कोणत्याही गावात जा आणि कान देऊन ऐका. बँकेची शाखा शांत असून सावकाराच्या घरी मात्र वर्दळ आहे. शेतकरी शेजाऱ्यांकडून कर्ज घेत आहेत. कुटुंबं अन्नावरील खर्च कमी करत आहेत. लोकांची बचत जवळपास संपली आहे. ही केवळ एका गावाची कहाणी नाही. ही 2026 च्या उन्हाळ्यातील ग्रामीण भारताची कहाणी आहे. विशेष म्हणजे ती कहाणी राजकारणी किंवा कार्यकर्त्यांनी सांगितलेली नाही, तर ती 'नाबार्ड'नं (NABARD) केलेल्या एका व्यापक आणि सखोल सर्वेक्षणातून समोर आली आहे. दरम्यान, नाबार्ड ही कृषी आणि ग्रामीण भारताच्या विकासासाठी काम करणारी सरकारची सर्वोच्च बँक आहे. 29 राज्ये आणि केंद्रशासित प्रदेशांमधील 20 हजार कुटुंबांचा समावेश असलेल्या या सर्वेक्षणाचे निष्कर्ष देशातील प्रत्येक नागरिकासाठी, धोरणकर्त्यासाठी आणि बँक अधिकाऱ्यासाठी एक धोक्याची घंटा आहेत.
सर्वेक्षणातून काय समोर आलं? : ग्रामीण भागातील चारपैकी तीन कुटुंबं प्रगती करू शकलेली नाहीत
नाबार्डच्या 'ग्रामीण आर्थिक स्थिती आणि जनभावना' (Rural Economic Conditions and Sentiments) सर्वेक्षणाचा बारावा टप्पा जुलै 2026 मध्ये पार पडला. यामध्ये, "तुमचे आजचे उत्पन्न एका वर्षापूर्वीच्या तुलनेत जास्त आहे का?", असा अत्यंत साधा प्रश्न विचारण्यात आला होता. यावर ग्रामीण भारतातून मिळालेलं उत्तर अत्यंत निराशाजनक होतं. दर 100 कुटुंबांपैकी केवळ 27 कुटुंबांनी सांगितलं की, हो. त्यांचं उत्पन्न वाढलं आहे. सप्टेंबर 2024 मध्ये नाबार्डनं हे सर्वेक्षण सुरू केल्यापासूनची ही सर्वात कमी नोंद आहे. निम्म्याहून अधिक ग्रामीण कुटुंबांनी (100 पैकी 52 कुटुंबांनी) सांगितलं की, त्यांच्या उत्पन्नात कोणताही बदल झालेला नाही. तर 100 पैकी आणखी 20 कुटुंबांनी सांगितलं की, त्यांचं उत्पन्न प्रत्यक्षात घटलं आहे.
थोडक्यात सांगायचं तर, ग्रामीण भागातील दर चारपैकी तीन कुटुंबं एकतर एकाच ठिकाणी थबकलेली आहेत किंवा त्यांची पीछेहाट होत आहे. अनेक वर्षांपासून आर्थिक विकासाचा उत्सव साजरा करणाऱ्या देशासाठी हे अत्यंत अस्वस्थ करणारे सत्य आहे. परिस्थिती सातत्याने बिघडत चालली आहे. नोव्हेंबर 2025 मध्ये, दर 100 ग्रामीण कुटुंबांपैकी 42 कुटुंबांनी आपलं उत्पन्न वाढल्याचे सांगितलं होतं. जुलै 2026 पर्यंत ही संख्या घटून केवळ 27 वर आली. या बदलाचा कल स्पष्ट आहे आणि तो चुकीच्या दिशेनं जात आहे.
उत्पन्न का घटतंय? पाऊस आणि वाढत्या किमती...
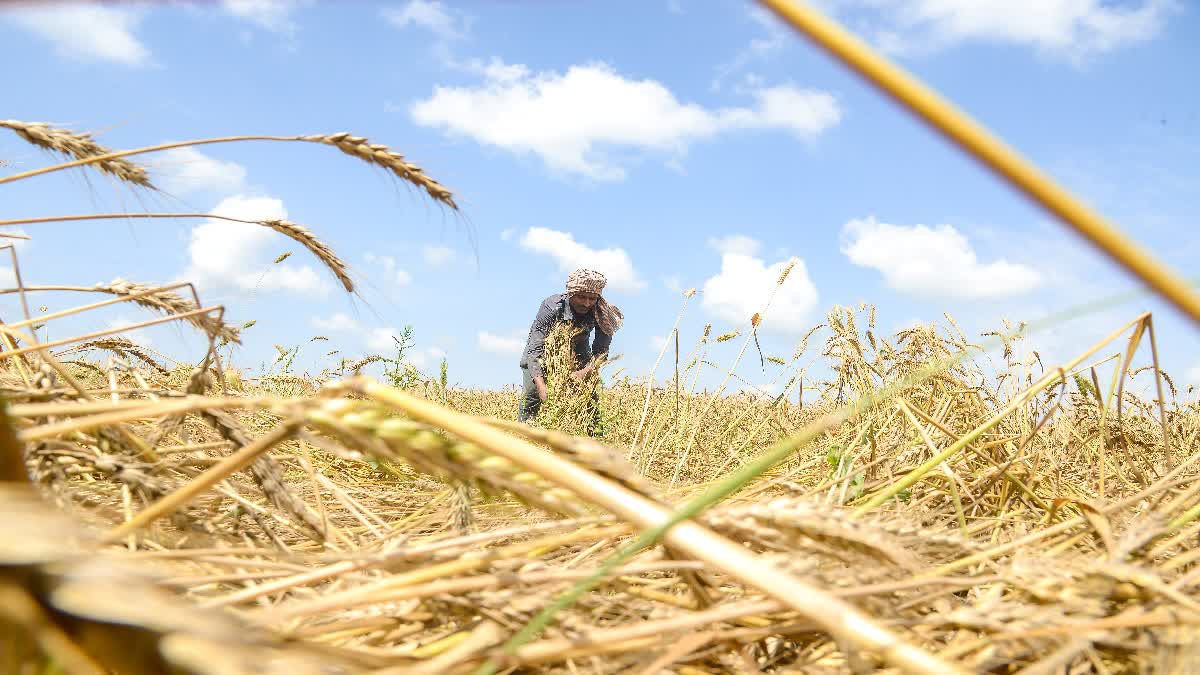
याची कारणं शोधणं कठीण नाही. यंदाचा मान्सून अत्यंत अनियमित राहिला आहे. जून 2026 मध्ये संपूर्ण भारतातील पावसाचे प्रमाण सामान्यपेक्षा 33 टक्क्यांनी कमी होते. जुलैच्या सुरुवातीला परिस्थितीत काहीशी सुधारणा झाली असली, तरी पूर्व आणि ईशान्येकडील प्रदेशांत अजूनही नेहमीपेक्षा 37 टक्के कमी पाऊस पडत होता. दक्षिण भारतातील जलसाठ्यांची पातळी गेल्या वर्षीच्या याच काळातील पातळीपेक्षा 36 टक्क्यांनी कमी होती. खरीप हंगामातील (मुख्य उन्हाळी पीक) लागवडीखालील क्षेत्रही गेल्या वर्षीच्या तुलनेत 21 टक्क्यांनी कमी होते.
जेव्हा पाऊस कमी पडतो, तेव्हा शेतकऱ्यांचं उत्पन्न घटतं. त्यांचं उत्पन्न घटलं की, गावातील प्रत्येकाचेच उत्पन्न कमी होतं. मग तो दुकानदार असो, मजूर, छोटा व्यापारी किंवा वाहतूक क्षेत्रातील कामगार. त्याच वेळी, किमती वाढत आहेत. इंधनाचे दर वाढलं आहेत आणि खतांचा खर्चही वाढला आहे. जग सध्या तणाव आणि अस्थिरतेच्या काळातून जात आहे. दूरवरच्या प्रदेशांमधील युद्धांमुळे सर्वत्र जीवनावश्यक वस्तू महाग होत आहेत आणि भारतीय गावंही या परिस्थितीच्या परिणामांपासून अलिप्त राहिलेली नाहीत. दैनंदिन खर्चासाठी अधिक पैसा खर्च होणं आणि पिकांमधून मिळणारे उत्पन्न कमी असणं, हेच 2026 मधील ग्रामीण कुटुंबाचं वास्तव आहे.
कुटुंबं परिस्थितीचा सामना कशी करत आहेत? : अधिक खर्च, कमी बचत आणि कर्जाच्या पद्धतींत बदल
जेव्हा उत्पन्न वाढत नाही, तेव्हा कुटुंबं खर्च कमी करून परिस्थिती सावरण्याचा प्रयत्न करतात. मात्र, अन्नावरच आधीच एकूण खर्चातील निम्म्याहून अधिक रक्कम खर्च होत असेल, तर खर्चात कपात करण्यालाही एक मर्यादा असते. सर्वेक्षणातून असं दिसून आलं आहे की, ग्रामीण कुटुंबाच्या मासिक उत्पन्नापैकी सुमारे दोन-तृतीयांश रक्कम थेट उपभोग्य बाबींवर म्हणजेच अन्न, इंधन, कपडे आणि दैनंदिन गरजांवर खर्च होते. त्यामुळं हातात फारसे काहीच उरत नाही. याचा परिणाम म्हणून बचतीचं प्रमाण प्रचंड घटलं आहे. दर 100 ग्रामीण कुटुंबांपैकी केवळ 18 कुटुंबांनी या वर्षी अधिक बचत केल्याचं सांगितलं आहे. या सर्वेक्षणात नोंदवलेली ही आतापर्यंतची सर्वात कमी संख्या आहे. लोक बचत करत नाहीत, कारण ते तसे करण्यास असमर्थ आहेत. कुटुंबाचा उदरनिर्वाह आणि दैनंदिन गरजा भागवण्यासाठीच ते आपल्या संपूर्ण कमाईचा खर्च करत आहेत.
सावकारांचं पुनरागमन : बँकिंग क्षेत्रासाठी धोक्याची घंटा
इथंच ही कहाणी खरोखरच चिंताजनक वळण घेते. केवळ ग्रामीण कुटुंबांसाठीच नव्हे, तर त्यांना सेवा देणाऱ्या बँकिंग प्रणालीसाठीही. कठीण प्रसंगी जेव्हा कुटुंबांना कर्ज घेण्याची गरज भासते, तेव्हा ती कोणाकडे जातात? आदर्श परिस्थितीचा विचार करता, त्यांनी बँकेकडे जायला हवं. कारण तिथं व्याजदर नियंत्रित असतात, अटी वाजवी असतात आणि कर्जदारांना कायदेशीर संरक्षण मिळते. परंतु प्रत्यक्षात तसं घडताना दिसत नाही. 'नाबार्ड'च्या सर्वेक्षणानुसार, केवळ बँका आणि इतर नियंत्रित संस्थांकडून कर्ज घेणाऱ्या ग्रामीण कुटुंबांचे प्रमाण नोव्हेंबर 2025 मधील 58 टक्क्यांवरून जुलै 2026 मध्ये 51 टक्क्यांपर्यंत खाली आलं आहे. म्हणजेच अवघ्या आठ महिन्यांत यात सात टक्के गुणांची घट झाली आहे.
उर्वरित कर्जदार कोणाकडे जात आहेत? ते सावकार, मित्र आणि नातेवाईक यांच्याकडे वळत आहेत. जे कोणत्याही बँकेच्या किंवा नियामक संस्थेच्या संरक्षणाखाली येत नाहीत. ग्रामीण भागातील दर 100 कर्जदारांपैकी जवळपास 24 जण आता पूर्णपणे अनौपचारिक स्रोतांवर अवलंबून आहेत. यापैकी बहुतांश जण मित्र आणि नातेवाईकांकडून कर्ज घेत आहेत, परंतु 100 पैकी 6 जण थेट सावकारांकडे जात आहेत. तसंच, 100 पैकी आणखी 25 जण एकाच वेळी बँका आणि सावकार अशा दोन्ही स्रोतांकडून कर्ज घेत आहेत. जी एक धोकादायक स्थिती आहे.
ही बाब इतकी महत्त्वाची का आहे? कारण त्या पैशांची किंमत (व्याजदर). ग्रामीण भारतातील अनौपचारिक कर्जांवरील सरासरी व्याजदर वार्षिक 17.77 टक्के इतका आहे. याची तुलना बँकांच्या कृषी कर्जांवरील व्याजदराशी करा, जो बहुतेक शेतकऱ्यांसाठी वार्षिक साधारणपणे 7 ते 9 टक्के असतो. जेव्हा एखादे कुटुंब वैद्यकीय आणीबाणी किंवा मुलीच्या लग्नासाठी 17.77 टक्के दराने कर्ज घेते, तेव्हा ते कर्ज अत्यंत वेगाने नियंत्रणाबाहेर जाऊ शकते. एकदा का पीक हातातून गेले (किंवा खराब झाले), की त्या कुटुंबाला त्यातून पूर्णपणे सावरणे कदाचित कधीच शक्य होणार नाही.
ही समस्या केवळ त्या एका कुटुंबापुरती मर्यादित नाही, तर ती बँकांसाठीही एक समस्या आहे. जेव्हा अधिकाधिक ग्रामीण कर्जदार अधिकृत कर्जव्यवस्थेकडून पाठ फिरवून अव्वाच्या सव्वा व्याजदर असलेल्या अनौपचारिक कर्जाच्या विळख्यात अडकतात, तेव्हा कालांतरानं ते बँकांकडून घेतलेली कर्जेही परतफेड करण्यास असमर्थ ठरतात. सावकाराच्या दारात आज हताश होऊन उभा असलेला कर्जदार म्हणजेच उद्या बँकेच्या ताळेबंदात (बॅलन्स शीटमध्ये) नोंदवले जाणारे 'बुडीत कर्ज' (बॅड लोन) असतं.
आपल्या बँकांचं काय? पुढं जे काही येणार आहे, त्यासाठी त्या सज्ज आहेत का?
कागदावर पाहता भारताच्या बँकांची स्थिती सध्या बऱ्यापैकी सुदृढ दिसत आहे. बुडीत कर्जांचे प्रमाण (बॅड लोन रेशो) गेल्या एका दशकातील नीचांकी पातळीवर आहे. मात्र, ही दिलासादायक स्थिती दिशाभूल करणारी असू शकते. शेतकऱ्यांचं उत्पन्न कोलमडणं आणि बँकेचे कर्ज बुडीत होणं, या घटनांमध्ये नेहमीच काही काळाचे अंतर असते. या कालावधीमुळं जो साधारणपणे एक ते दोन वर्षांचा असतो. बँकांच्या ताळेबंदांमध्ये (बॅलन्स शीटमध्ये) या परिस्थितीचा खरा ताण कदाचित 2027 पर्यंत दिसून येणार नाही.
ग्रामीण भारतातील अगदी दुर्गम आणि दूरवरच्या भागांपर्यंत सेवा पुरवणाऱ्या सहकारी बँका आधीच गंभीर संकटात सापडल्या आहेत. गेल्या वर्षी संसदेत सादर करण्यात आलेल्या आकडेवारीनुसार, देशभरातील 400 हून अधिक सहकारी बँकांना अवघ्या तीन वर्षांत 7,326 कोटी रुपयांहून अधिकचा तोटा सहन करावा लागला आहे. छोट्या गावातील गरीब शेतकरी आपल्या पीक कर्जासाठी याच बँकांवर अवलंबून असतो. जर या बँका कमकुवत झाल्या किंवा त्या बंद पडल्या, तर ग्रामीण भागातील अत्यंत गरजू कर्जदारांना कर्ज देणारे दुसरे कोणीही उरणार नाही. अशा वेळी सावकार हा केवळ 'शेवटचा पर्याय' न राहता, 'एकमेव पर्याय' बनतो.
काय बदलण्याची गरज आहे? सोप्या भाषेत....
पहिलं म्हणजे, बँका विशेषतः सहकारी बँका, आर्थिकदृष्ट्या सक्षम आणि प्रामाणिकपणे व्यवस्थापित केल्या पाहिजेत. प्रशासकीय सुधारणांची वाट पाहता येणार नाही. सुदृढ बँकिंग तत्त्वांऐवजी राजकीय आश्रयानं चालणारी सहकारी बँक म्हणजे एक मोठी आपत्ती ओढवून घेण्यासारखे आहे.
दुसरं म्हणजे, शेतकऱ्यांपर्यंत स्वस्त, सुलभ आणि जलद गतीनं कर्ज पोहोचवणं ही राष्ट्रीय आणीबाणीच्या पातळीवरील प्राथमिकता बनली पाहिजे. कागदावर सरकारची कर्ज-वितरणाची उद्दिष्टे प्रभावी वाटत असली, तरी दुर्गम भागातील एखाद्या शेतकऱ्याला कागदपत्रांचा डोंगर उपसल्याशिवाय आणि बँकेच्या शाखेत डझनभर फेऱ्या मारल्याशिवाय 'किसान क्रेडिट कार्ड' मिळत नसेल, तर त्या कागदी उद्दिष्टांना काहीच अर्थ उरत नाही.
तिसरं म्हणजे, सरकारनं मान्सूनच्या तुटवड्याला केवळ कृषी आणीबाणी म्हणून नव्हे, तर एक आर्थिक आणीबाणी म्हणून गांभीर्यानं घेतलं पाहिजे. पीक विम्याची रक्कम अधिक वेगानं दिली पाहिजे. निविष्ठा अनुदान शेतकऱ्यांपर्यंत लवकर पोहोचलं पाहिजे. दुष्काळग्रस्त जिल्ह्यांमध्ये ग्रामीण रोजगार योजना तात्काळ कार्यान्वित केल्या पाहिजेत.
निष्कर्ष : गाव आपल्याला काहीतरी सांगतंय, आपण ते ऐकतोय का?
भारताला चमकदार विकास, वाढता जीडीपी आणि तेजीत असलेली अर्थव्यवस्था यांची कहाणी सांगायला आवडते. ही कहाणी सत्य आहे, पण ती संपूर्ण कहाणी नाही. नाबार्डचा सर्व्हे एक वेगळीच कहाणी मांडतो : अशा एका ग्रामीण भारताची, जिथं चारपैकी तीन कुटुंबं एकाच स्थितीत अडकून पडली आहेत. जिथं सावकार पुन्हा एकदा प्रबळ झाले आहेत; जिथं बँकांपासून लोक हळूहळू दूर जात आहेत आणि जिथं मुंबईच्या शेअर बाजारांपासून दूर असलेल्या शेतात व गावांमध्ये कदाचित 'बुडीत कर्जां'ची पुढची लाट आकाराला येत आहे.
हे गाव काही दानधर्म मागत नाहीये. ते मागणी करत आहे, ती न्याय्य कर्जपुरवठा, प्रामाणिक प्रशासन, वेळेवर मिळणारी मदत आणि प्रत्यक्ष गावापर्यंत पोहोचणाऱ्या बँकिंग व्यवस्थेमुळं मिळणाऱ्या मूलभूत प्रतिष्ठेची. जर आपण आज या संकेतांकडे दुर्लक्ष केलं, तर उद्या आपल्याला मानवी दुर्दशा आणि कोलमडलेली आर्थिक स्थिती अशा स्वरूपात याची खूप मोठी किंमत मोजावी लागेल.
(लेखक 'द इकॉनॉमिक टाइम्स'चे माजी वरिष्ठ संपादक असून, सध्या तेलंगणा उच्च न्यायालयात वकील म्हणून कार्यरत आहेत.)
(टीप - या लेखात व्यक्त केलेली मते आणि दिलेली तथ्ये लेखकाची वैयक्तिक आहेत. येथे मांडलेली तथ्ये आणि मते यांच्याशी ईटीव्ही भारत सहमत असेलच असे नाही.)