ಭಾರತ ಆರ್ಥಿಕವಾಗಿ ಬೆಳೆಯುತ್ತಿದ್ದರೂ ಗ್ರಾಮೀಣ ಪ್ರದೇಶದ ಸ್ಥಿತಿ ಬೇರೆಯದ್ದೇ ಇದೆ!
ಭಾರತದ ಆರ್ಥಿಕವಾಗಿ ಸದೃಢವಾಗುತ್ತಿದೆ. ಆದರೆ, ಗ್ರಾಮೀಣ ಭಾಗದ ಸ್ಥಿತಿ ಬೇರೆಯದ್ದೇ ಇದೆ. ನಬಾರ್ಡ್ ನಡೆಸಿದ ಸಮೀಕ್ಷೆಯು ದೇಶದ ಮತ್ತೊಂದು ಮುಖವನ್ನು ಪರಿಚಯಿಸುತ್ತದೆ. ಅದೇನು ಎಂಬುದನ್ನು ಸಿ.ಆರ್. ಸುಕುಮಾರ್ ವಿವರಿಸಿದ್ದಾರೆ.

Published : September 2, 2026 at 8:22 PM IST
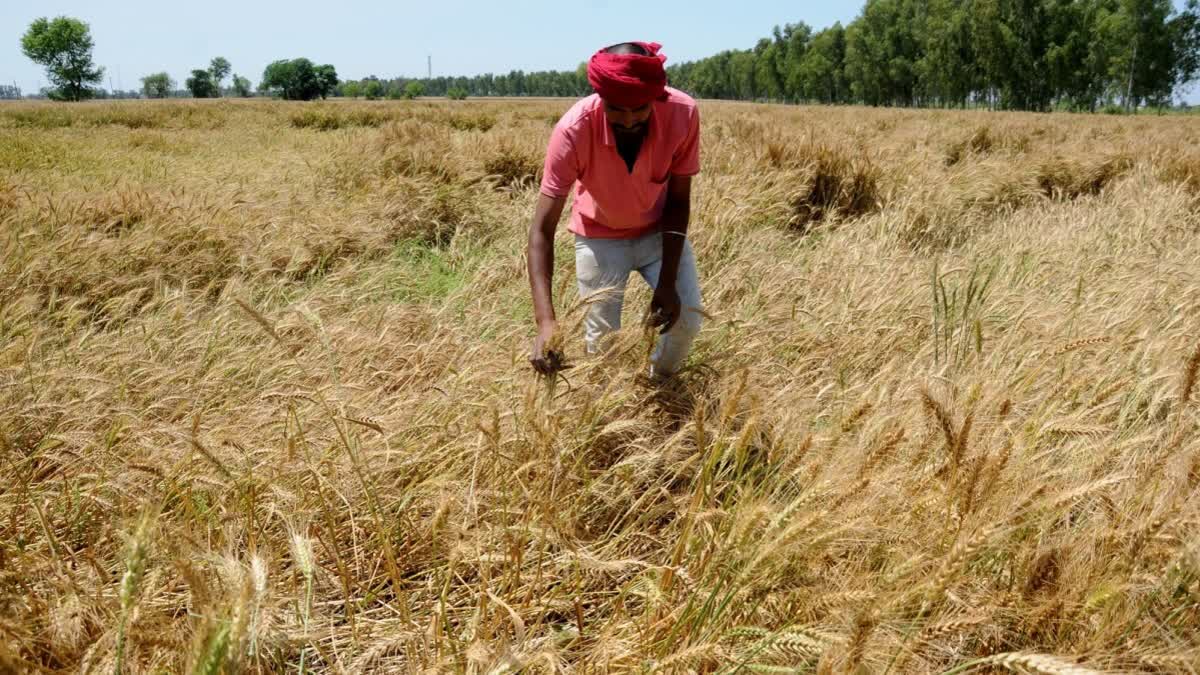
ದೇಶದ ಯಾವುದೇ ಹಳ್ಳಿಗೆ ನೀವು ಭೇಟಿ ನೀಡಿದರೆ ಅಲ್ಲಿನ ವಾಸ್ತವ ಸ್ಥಿತಿ ಗಂಭೀರವಾಗಿದೆ. ಬ್ಯಾಂಕುಗಳ ಶಾಖೆಗಳು ಜನರಿಲ್ಲದೇ ಖಾಲಿ ಹೊಡೆಯುತ್ತಿದ್ದರೆ, ಖಾಸಗಿ ಲೇವಾದೇವಿದಾರರ ಮನೆಗಳ ಮುಂದೆ ಜನಜಂಗುಳಿ ಕಂಡುಬರುತ್ತದೆ. ರೈತರು ನೆರೆಹೊರೆಯವರಿಂದ ಸಾಲ ಪಡೆಯುತ್ತಿದ್ದಾರೆ. ಕುಟುಂಬಗಳು ಊಟದ ವೆಚ್ಚವನ್ನು ಕಡಿಮೆ ಮಾಡಿವೆ. ಉಳಿತಾಯ ಎಂಬುದು ಸಂಪೂರ್ಣವಾಗಿ ಕರಗಿಹೋಗಿದೆ.
ಇದು ಕೇವಲ ಒಂದು ಹಳ್ಳಿಯ ಕಥೆಯಲ್ಲ. ಇಡೀ ಗ್ರಾಮೀಣ ಭಾರತ ಅನುಭವಿಸುತ್ತಿರುವ ಕಡುವಾಸ್ತವ. ಇಂತಹ ಆಘಾತಕಾರಿ ವಿವರಗಳನ್ನು ಯಾವುದೇ ರಾಜಕಾರಣಿಯಾಗಲಿ ಅಥವಾ ಹೋರಾಟಗಾರರಾಗಲಿ ನೀಡುವುದಿಲ್ಲ. ದೇಶದ ಕೃಷಿ ಮತ್ತು ಗ್ರಾಮೀಣಾಭಿವೃದ್ಧಿಯ ಅತ್ಯುನ್ನತ ಸಂಸ್ಥೆಯಾದ ನಬಾರ್ಡ್ ನಡೆಸಿರುವ ಬೃಹತ್ ಮತ್ತು ನಿಖರವಾ ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಈ ಭಯಾನಕ ಸತ್ಯ ಹೊರಬಿದ್ದಿದೆ.
ದೇಶದ 29 ರಾಜ್ಯಗಳು ಮತ್ತು ಕೇಂದ್ರಾಡಳಿತ ಪ್ರದೇಶಗಳ ಸುಮಾರು 20 ಸಾವಿರ ಮನೆಗಳನ್ನು ಒಳಗೊಂಡ ಈ ಸಮೀಕ್ಷೆಯ ವರದಿಯು ದೇಶದ ಪ್ರತಿಯೊಬ್ಬ ನಾಗರಿಕ, ನೀತಿ ನಿರೂಪಕ ಮತ್ತು ಬ್ಯಾಂಕಿಂಗ್ ಕ್ಷೇತ್ರಕ್ಕೆ ಎಚ್ಚರಿಕೆಯ ಗಂಟೆಯಾಗಿದೆ.
ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಕಂಡುಬಂದಿದ್ದೇನು?: ನಬಾರ್ಡ್ ಸಂಸ್ಥೆಯು 2026ರ ಜುಲೈನಲ್ಲಿ ನಡೆಸಿದ 12 ಸುತ್ತಿನ 'ಗ್ರಾಮೀಣ ಆರ್ಥಿಕ ಸ್ಥಿತಿಗತಿ ಮತ್ತು ಜನರ ಮನೋಭಾವ' ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಒಂದು ಸರಳ ಪ್ರಶ್ನೆ ಕೇಳಲಾಗಿತ್ತು. ಅದೇನೆಂದರೆ, ಕಳೆದ ವರ್ಷಕ್ಕೆ ಹೋಲಿಸಿದರೆ ನಿಮ್ಮ ಆದಾಯ ಹೆಚ್ಚಾಗಿದೆಯೇ?'. ಇದಕ್ಕೆ ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಿಂದ ಬಂದ ಉತ್ತರ ಅತ್ಯಂತ ಕಳವಳಕಾರಿಯಾಗಿದೆ.
ಪ್ರತಿ 100 ಕುಟುಂಬಗಳಲ್ಲಿ ಕೇವಲ 27 ಕುಟುಂಬಗಳು ಮಾತ್ರ ತಮ್ಮ ಆದಾಯ ಹೆಚ್ಚಾಗಿದೆ ಎಂದು ಉತ್ತರಿಸಿದ್ದಾರೆ. ಇನ್ನೊಂದೆಡೆ, ಪ್ರತಿ 100 ರಲ್ಲಿ 52 ಕುಟುಂಬಗಳು ತಮ್ಮ ಆದಾಯದಲ್ಲಿ ಯಾವುದೇ ಬದಲಾವಣೆಯಾಗಿಲ್ಲ ಎಂದು ಹೇಳಿದರೆ, ಇನ್ನು 20 ಕುಟುಂಬಗಳು ತಮ್ಮ ಆದಾಯ ಕುಸಿದಿದೆ ಎಂದು ತಿಳಿಸಿವೆ.
ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ಪ್ರತಿ 4 ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳಲ್ಲಿ 3 ಕುಟುಂಬಗಳು ಆರ್ಥಿಕ ವಿಚಾರದಲ್ಲಿ ಸ್ತಬ್ಧವಾಗಿವೆ. ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ ಸಾಧಿಸಿದ್ದೇವೆ ಎಂದು ಸಂಭ್ರಮಿಸುತ್ತಿರುವ ದೇಶಕ್ಕೆ ಇದು ಅರಗಿಸಿಕೊಳ್ಳಲಾಗದ ಕಹಿ ಸತ್ಯವಾಗಿದೆ.
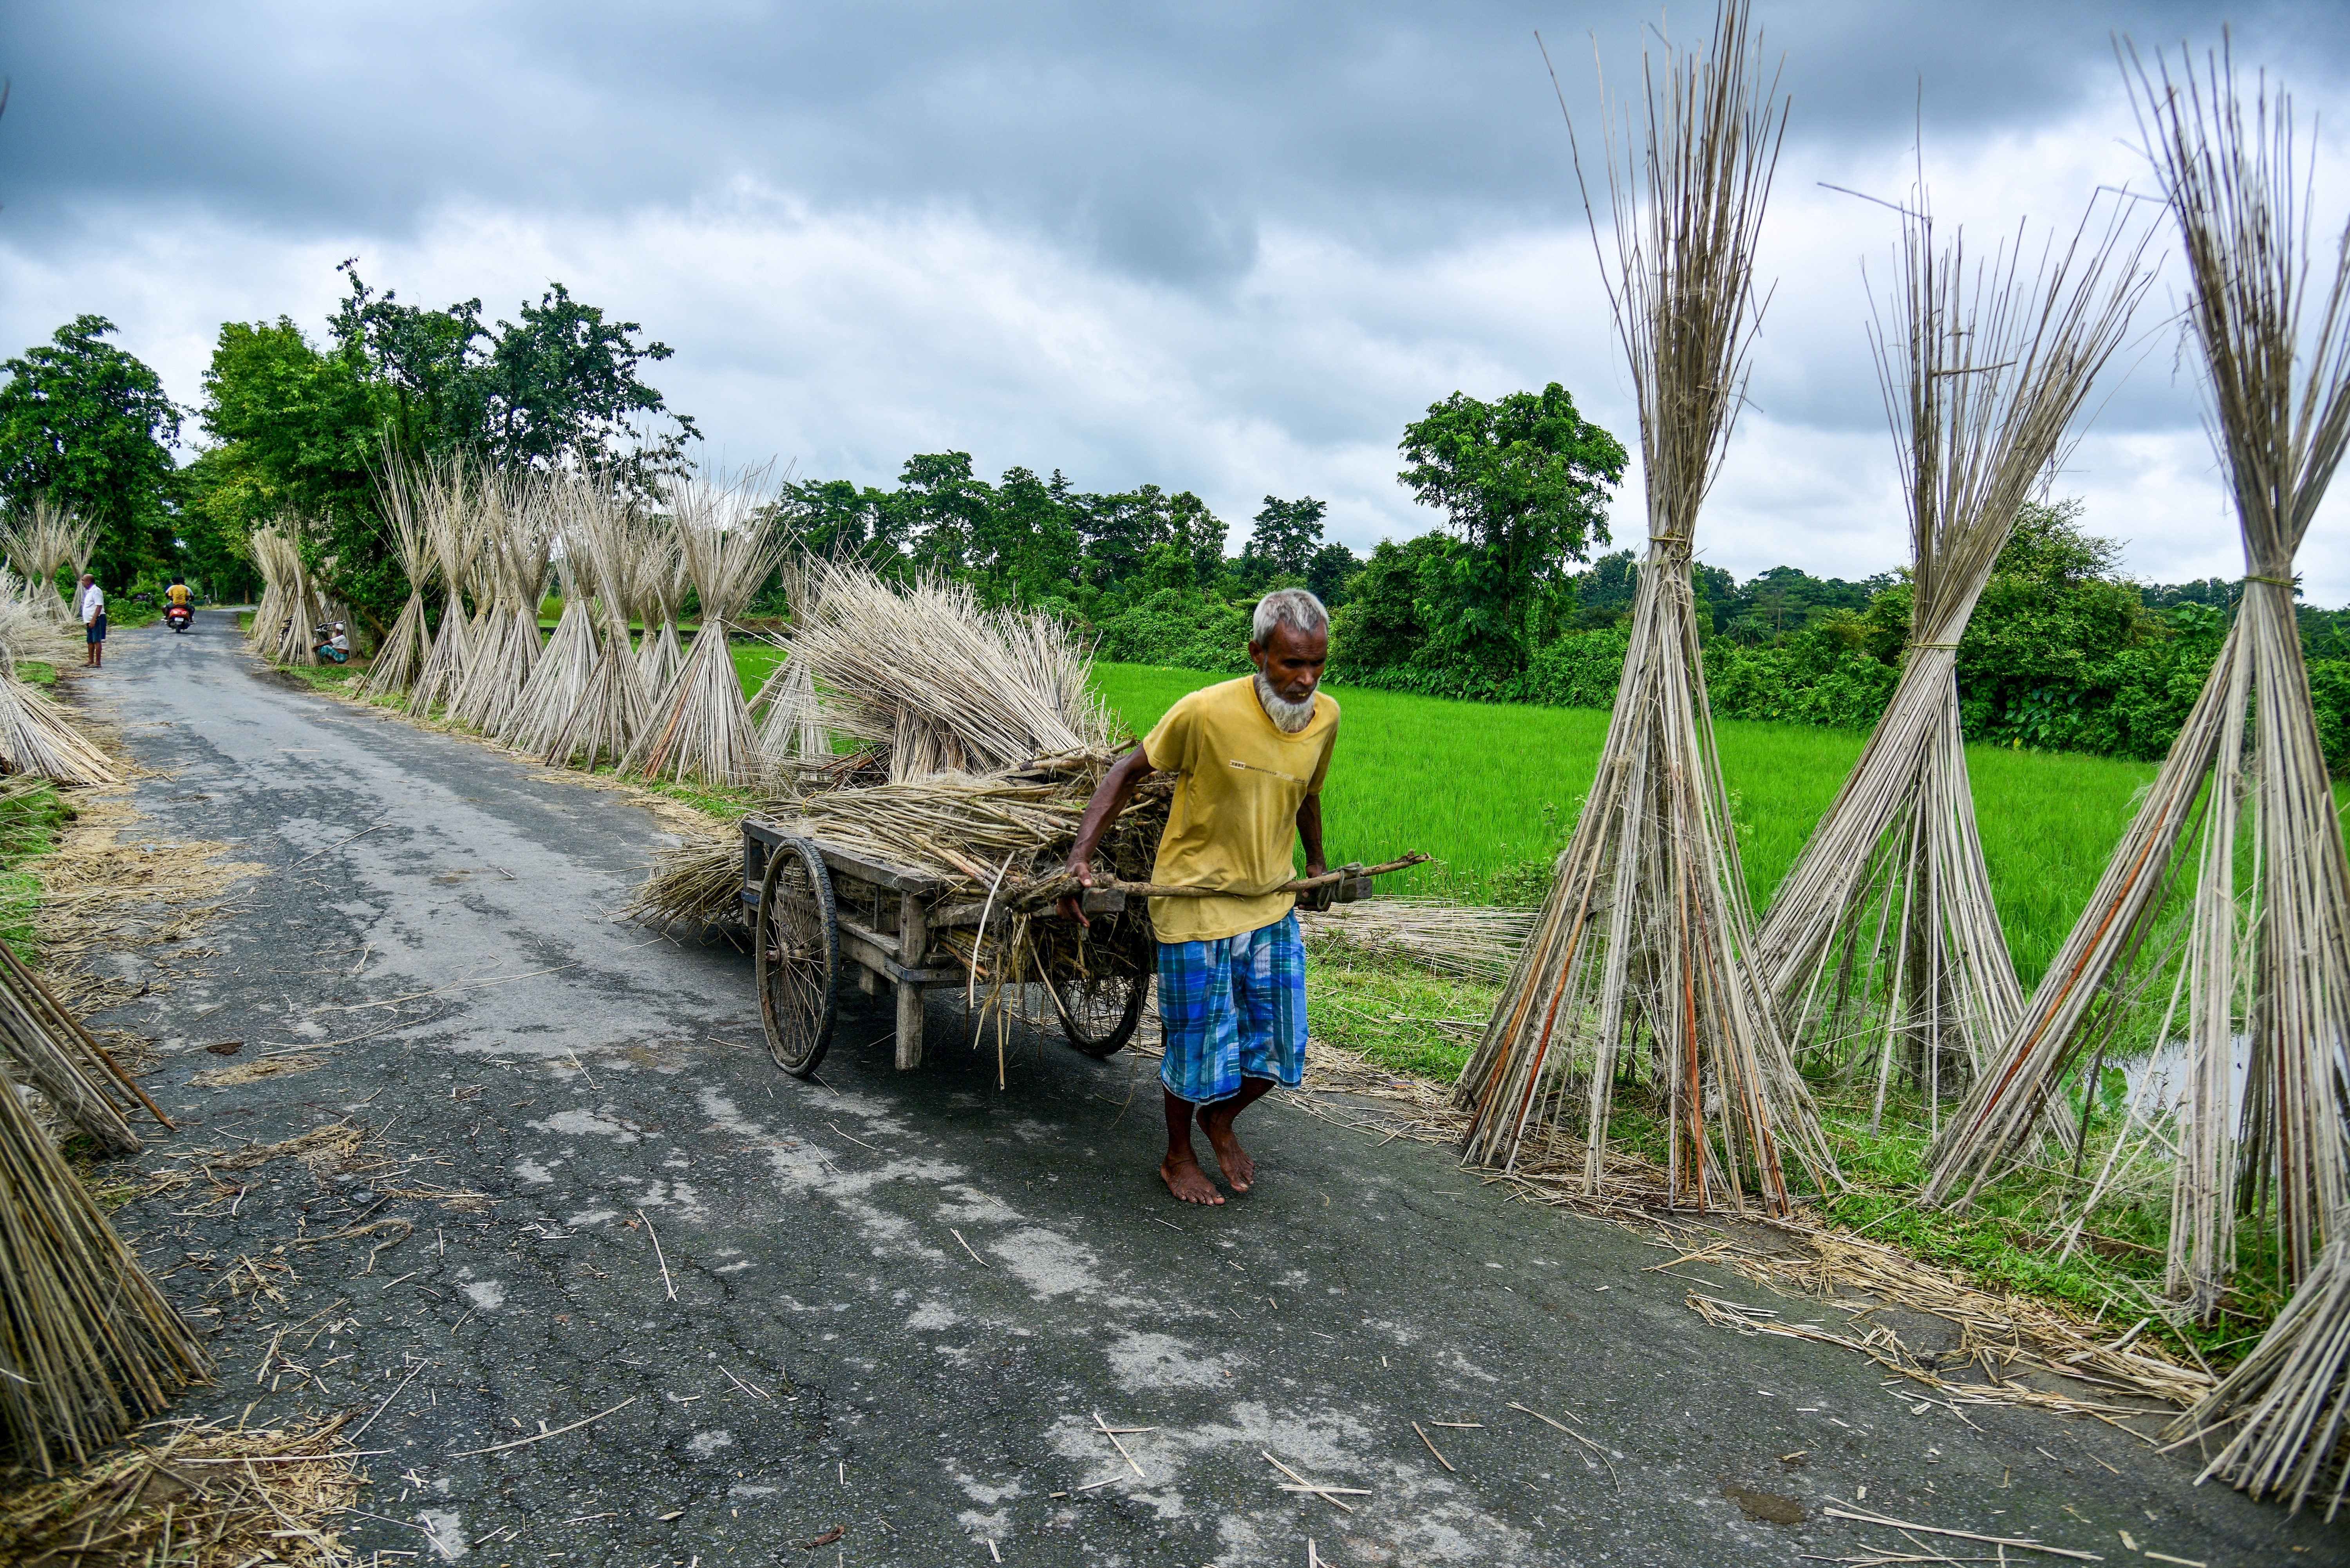
ಗ್ರಾಮೀಣ ಭಾಗದ ಪರಿಸ್ಥಿತಿ ದಿನದಿಂದ ದಿನಕ್ಕೆ ಹದಗೆಡುತ್ತಿದೆ ಎಂಬುದು ಇದರಿಂದ ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ. 2025ರ ನವೆಂಬರ್ನಲ್ಲಿ ಪ್ರತಿ 100 ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳಲ್ಲಿ 42 ಕುಟುಂಬಗಳು ಹೆಚ್ಚಿನ ಆದಾಯ ಗಳಿಸಿದ್ದು ದಾಖಲಾಗಿದೆ. ಆದರೆ, ಜುಲೈ 2026 ರ ಹೊತ್ತಿಗೆ, ಆ ಸಂಖ್ಯೆ ಕೇವಲ 27 ಕ್ಕೆ ಇಳಿದಿದೆ. ಗ್ರಾಮೀಣ ಭಾರತದ ಆರ್ಥಿಕತೆಯು ಹಾದಿ ತಪ್ಪುತ್ತಿದೆ ಎಂಬುದು ಇದರಿಂದ ತಿಳಿದುಬರುತ್ತದೆ.
ಆದಾಯ ಕುಸಿತಕ್ಕೆ ಕಾರಣಗಳೇನು?: ಈ ತೀವ್ರ ಆರ್ಥಿಕ ಕುಸಿತಕ್ಕೆ ಕಾರಣಗಳನ್ನು ಹುಡುಕುವುದು ಕಷ್ಟವೇನಲ್ಲ. ಈ ವರ್ಷದ ಮುಂಗಾರು ಅತ್ಯಂತ ಅಸಮತೋಲನದಿಂದ ಕೂಡಿದೆ. ಜೂನ್ 2026 ರಲ್ಲಿ, ದೇಶಾದ್ಯಂತ ವಾಡಿಕೆಗಿಂತ ಶೇಕಡಾ 33 ರಷ್ಟು ಕಡಿಮೆ ಮಳೆಯಾಗಿದೆ. ಜುಲೈ ಆರಂಭದ ವೇಳೆಗೆ, ಇದು ಸ್ವಲ್ಪಮಟ್ಟಿಗೆ ಸುಧಾರಿಸಿದೆಯಾದರೂ, ಪೂರ್ವ ಮತ್ತು ಈಶಾನ್ಯ ಪ್ರದೇಶಗಳಲ್ಲಿ ಇಂದಿಗೂ ಸಾಮಾನ್ಯಕ್ಕಿಂತ ಶೇಕಡಾ 37ರಷ್ಟು ಕಡಿಮೆ ಮಳೆ ಬಿದ್ದಿದೆ.
ಇನ್ನು, ದಕ್ಷಿಣ ಭಾರತದ ಭಾಗಗಳಲ್ಲಿ ಜಲಾಶಯಗಳಲ್ಲಿನ ನೀರಿನ ಮಟ್ಟ ಕಳೆದ ವರ್ಷದ ಇದೇ ಅವಧಿಗೆ ಹೋಲಿಸಿದರೆ, ಶೇಕಡಾ 36 ರಷ್ಟು ಕಡಿಮೆಯಾಗಿದೆ. ಇದರ ನೇರ ಪರಿಣಾಮ ಪ್ರಮುಖ ಬೇಸಿಗೆ ಬೆಳೆಯಾದ ಖಾರಿಫ್ (ಮುಂಗಾರು ಬೆಳೆ) ಬಿತ್ತನೆ ಪ್ರದೇಶ ಮೇಲೆ ಬಿದ್ದಿದೆ. ಕಳೆದ ವರ್ಷಕ್ಕಿಂತ ಬಿತ್ತನೆ ಪ್ರಮಾಣ ಶೇಕಡಾ 21 ರಷ್ಟು ಕುಸಿದಿದೆ. ಮಳೆ ಕೈಕೊಟ್ಟಾಗ ರೈತರ ಆದಾಯ ಕುಸಿಯುತ್ತದೆ. ರೈತರ ಆದಾತ ಕುಸಿದರೆ, ಹಳ್ಳಿಯಲ್ಲಿರುವ ಅಂಗಡಿ, ದಿನಗೂಲಿ ಕಾರ್ಮಿಕ, ವ್ಯಾಪಾತಿ ಮತ್ತು ಸಾರಿಗೆ ಕ್ಷೇತ್ರದ ಸಿಬ್ಬಂದಿ ಸೇರಿದಂತೆ ಎಲ್ಲರ ಆದಾಯವೂ ಸಹಜವಾಗಿ ಕುಸಿಯುತ್ತದೆ.
ಇದೇ ಸಮಯದಲ್ಲಿ, ಬೆಲೆ ಏರಿಕೆಯೂ ಜನರನ್ನು ಕಾಡುತ್ತಿದೆ. ಇಂಧನ ವೆಚ್ಚಗಳು ಗಗನಕ್ಕೇರಿವೆ. ರಸಗೊಬ್ಬರಗಳ ಬೆಲೆಯೂ ಹೆಚ್ಚಾಗಿದೆ. ಜಾಗತಿಕ ಬೆಳವಣಿಗೆಗಳು ಸರಕುಗಳ ಬೆಲೆಯನ್ನು ದುಬಾರಿ ಮಾಡಿವೆ. ಭಾರತದ ಹಳ್ಳಿಗಳೂ ಈ ಜಾಗತಿಕ ಹೊಡೆತದಿಂದ ಮುಕ್ತವಾಗಿಲ್ಲ. ನಿತ್ಯದ ಖರ್ಚು ಹೆಚ್ಚಾಗಿದ್ದು, ಬೆಳೆಗಳಿಂದ ಬರುವ ಆದಾಯ ಕಡಿಮೆಯಾಗಿದೆ. ಇದು ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳ ಸ್ಥಿತಿಯಾಗಿದೆ.
ಉಳಿತಾಯ ಕುಸಿತ, ಸಾಲ ಹೆಚ್ಚಳ: ಆದಾಯ ಹೆಚ್ಚಾಗದಿದ್ದಾಗ, ಕುಟುಂಬಗಳು ಖರ್ಚನ್ನು ಕಡಿತಗೊಳಿಸುವ ಮೂಲಕ ಪರಿಸ್ಥಿತಿಯನ್ನು ನಿರ್ವಹಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತವೆ. ಆದರೆ ಗಳಿಸಿದ ಪ್ರತಿ ರೂಪಾಯಿಯಲ್ಲಿ ಆಹಾರಕ್ಕೇ ಅಧಿಕ ಪಾಲು ಖರ್ಚಾಗುತ್ತಿರುವಾಗ ವೆಚ್ಚ ಕಡಿತ ಹೇಗೆ ಮಾಡುವುದು?. ಸಮೀಕ್ಷೆಯ ಪ್ರಕಾರ, ಗ್ರಾಮೀಣ ಕುಟುಂಬದ ಮಾಸಿಕ ಆದಾಯದ ಮೂರನೇ ಎರಡರಷ್ಟು ಭಾಗ ನೇರವಾಗಿ ದಿನ ಬಳಕೆಯ ವಸ್ತುಗಳು ಅಂದರೆ, ಆಹಾರ, ಇಂಧನ, ಬಟ್ಟೆ, ದೈನಂದಿನ ಖರ್ಚುಗಳಿಗೇ ವ್ಯಯವಾಗುತ್ತಿದೆ. ಹೀಗಾಗಿ, ಉಳಿತಾಯ ಶೂನ್ಯವಾಗಿದೆ.
ಇದರ ನೇರ ಪರಿಣಾಮ ಉಳಿತಾಯದ ಮೇಲೆ ಬಿದ್ದಿದೆ. ಈ ವರ್ಷ ಪ್ರತಿ 100 ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳಲ್ಲಿ ಕೇವಲ 18 ಮಾತ್ರ ಸ್ವಲ್ಪ ಹಣ ಉಳಿಸಿದ್ದಾಗಿ ಹೇಳಿಕೊಂಡಿವೆ. ನಬಾರ್ಡ್ ಸಮೀಕ್ಷೆ ಆರಂಭಿಸಿದ ಬಳಿಕದ ಅತ್ಯಂತ ಕಡಿಮೆ ಉಳಿತಾಯ ಮಾಡಿದ ಸಂಖ್ಯೆ ಇದಾಗಿದೆ. ಜನರು ಉಳಿಸಲು ಸಾಧ್ಯವಾಗದ ಕಾರಣ, ಅವರು ಗಳಿಸಿದ ಎಲ್ಲವನ್ನೂ ತಮ್ಮ ಕುಟುಂಬವನ್ನು ಪೋಷಿಸಲು ಮತ್ತು ನಿತ್ಯ ಜೀವನಕ್ಕಾಗಿಯೇ ಎಲ್ಲ ಹಣ ವ್ಯಯ ಮಾಡುವಂತಾಗಿದೆ.
ಲೇವಾದೇವಿಗಾರರ ಪುನರಾಗಮನ: ಈ ವಿಷಯ ನಿಜವಾಗಿಯೂ ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳಿಗೆ ಮಾತ್ರವಲ್ಲ, ಅವರಿಗೆ ಸೇವೆ ಸಲ್ಲಿಸಬೇಕಾದ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಗೇ ಆತಂಕಕಾರಿಯಾಗಿದೆ. ಕಷ್ಟದ ಸಮಯದಲ್ಲಿ ಜನರು ಹಣವನ್ನು ಸಾಲ ಪಡೆಯಬೇಕಾದಾಗ, ಅವರು ಎಲ್ಲಿಗೆ ಹೋಗುತ್ತಾರೆ? ಒಂದೋ ಬ್ಯಾಂಕ್ಗೆ ಹೋಗಬೇಕು. ನಬಾರ್ಡ್ ಸಮೀಕ್ಷೆಯ ಪ್ರಕಾರ, ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಇತರ ನಿಯಂತ್ರಿತ ಸಂಸ್ಥೆಗಳಿಂದ ಪ್ರತ್ಯೇಕವಾಗಿ ಸಾಲ ಪಡೆಯುವ ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳ ಪಾಲು ನವೆಂಬರ್ 2025 ರಲ್ಲಿ ಶೇಕಡಾ 58 ರಷ್ಟಿದ್ದರೆ, ಅದು 2026ರ ಜುಲೈ ವೇಳೆಗೆ ಶೇಕಡಾ 51ಕ್ಕೆ ಇಳಿದಿದೆ. ಅಂದರೆ, ಕೇವಲ 8 ತಿಂಗಳಲ್ಲಿ 7 ಪ್ರತಿಶತ ಕುಸಿದಿದೆ.
ಹಾಗಾದರೆ, ಉಳಿದ ಸಾಲಗಾರರು ಎಲ್ಲಿಗೆ ಹೋಗುತ್ತಿದ್ದಾರೆ? ಅವರು ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಅಥವಾ ನಿಯಂತ್ರಕರ ರಕ್ಷಣೆ ಇಲ್ಲದ ಲೇವಾದೇವಿದಾರರು, ಸ್ನೇಹಿತರು ಮತ್ತು ಸಂಬಂಧಿಕರ ಬಳಿ ಸಾಲ ಪಡೆಯುತ್ತಿದ್ದಾರೆ. ಪ್ರತಿ 100 ಗ್ರಾಮೀಣ ಸಾಲಗಾರರಲ್ಲಿ ಸುಮಾರು 24 ಜನರು ಈಗ ಸಂಪೂರ್ಣವಾಗಿ ಅನೌಪಚಾರಿಕ ಮೂಲಗಳನ್ನು ಅವಲಂಬಿಸಿದ್ದಾರೆ. ಇವರಲ್ಲಿ, ಹೆಚ್ಚಿನವರು ಸ್ನೇಹಿತರು ಮತ್ತು ಸಂಬಂಧಿಕರಿಂದ ಸಾಲ ಪಡೆಯುತ್ತಿದ್ದಾರೆ. ಆದರೆ 100 ರಲ್ಲಿ 6 ಜನರು ನೇರವಾಗಿ ಲೇವಾದೇವಿದಾರರ ಬಳಿ ಸಾಲ ಪಡೆಯುತ್ತಿದ್ದಾರೆ. 100 ರಲ್ಲಿ 25 ಜನರು ಏಕಕಾಲದಲ್ಲಿ ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಲೇವಾದೇವಿದಾರರಿಂದ ಸಾಲ ಪಡೆಯುತ್ತಿದ್ದಾರೆ. ಇದು ಅಪಾಯಕಾರಿ ಸ್ಥಿತಿಯಾಗಿದೆ.
ವಿಷಯ ತೀರಾ ಗಂಭೀರವಾಗಿದೆ. ಏಕೆಂದರೆ, ಸಾಲದ ಮೇಲಿನ ಬಡ್ಡಿ ದರ ದುಬಾರಿಯಾಗಿದೆ. ಗ್ರಾಮೀಣ ಭಾರತದಲ್ಲಿ ಅನೌಪಚಾರಿಕ ಸಾಲಗಳ ಮೇಲಿನ ಸರಾಸರಿ ಬಡ್ಡಿ ದರವು ವರ್ಷಕ್ಕೆ 17.77% ಆಗಿದೆ. ಅದನ್ನು ಬ್ಯಾಂಕ್ ಕೃಷಿ ಸಾಲದ ಮೇಲಿನ ಬಡ್ಡಿ ದರದೊಂದಿಗೆ ಹೋಲಿಕೆ ಮಾಡಿದರೆ ಹೆಚ್ಚಿನ ರೈತರಿಗೆ ವರ್ಷಕ್ಕೆ ಸರಿಸುಮಾರು 7 ರಿಂದ 9 ರಷ್ಟಿದೆ. ವೈದ್ಯಕೀಯ ತುರ್ತುಸ್ಥಿತಿ ಅಥವಾ ಮಗಳ ಮದುವೆಗೆ ಪಾವತಿಸಲು ಒಂದು ಕುಟುಂಬವು ಶೇಕಡಾ 17.77 ರಷ್ಟು ಸಾಲ ಪಡೆದಾಗ, ಆ ಸಾಲವು ಬಹಳ ಬೇಗನೆ ದುಪ್ಪಟ್ಟಾಗುತ್ತದೆ. ಒಂದು ವೇಳೆ ಆ ವರ್ಷ ಫಸಲು ಬಂದಿಲ್ಲವೆಂದರೆ, ಇಡೀ ಕುಟುಂಬವೇ ಸಂಕಷ್ಟಕ್ಕೆ ಸಿಲುಕುತ್ತದೆ.
ಭವಿಷ್ಯದ ಸಮಸ್ಯೆಗಳಿಗೆ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆ ಸಿದ್ಧವಿದೆಯೇ?: ಭಾರತದ ಬ್ಯಾಂಕುಗಳು ಪ್ರಸ್ತುತ ಕಾಗದದ ಮೇಲೆ ಸಾಕಷ್ಟು ಆರೋಗ್ಯಕರವಾಗಿ ಕಾಣುತ್ತಿವೆ. ವಸೂಲಾಗದ ಸಾಲದ ಅನುಪಾತಗಳು ಒಂದು ದಶಕದಲ್ಲಿ ಅತ್ಯಂತ ಕಡಿಮೆ ಮಟ್ಟದಲ್ಲಿವೆ. ಆದರೆ, ಆ ಸೌಕರ್ಯವು ದಾರಿತಪ್ಪಿಸುವಂತಿರಬಹುದು. ರೈತರ ಆದಾಯ ಕುಸಿದಾಗ ಮತ್ತು ಬ್ಯಾಂಕಿನ ಸಾಲ ವಸೂಲಿ ನಡುವೆ ಯಾವಾಗಲೂ ಸಮಯದ ಅಂತರವಿರುತ್ತದೆ. ಆ ಸಮಯದ ಅಂತರ ಸಾಮಾನ್ಯವಾಗಿ ಒಂದರಿಂದ ಎರಡು ವರ್ಷಗಳು. ಅಂದರೆ 2027 ರವರೆಗೆ ಬ್ಯಾಂಕ್ ಬ್ಯಾಲೆನ್ಸ್ ಶೀಟ್ಗಳಲ್ಲಿ ನಿಜವಾದ ಒತ್ತಡ ಕಾಣಿಸದಿರಬಹುದು.
ಗ್ರಾಮೀಣ ಭಾರತದ ಅತ್ಯಂತ ದೂರದ ಭಾಗಗಳಿಗೆ ಸೇವೆ ಸಲ್ಲಿಸುವ ಸಹಕಾರಿ ಬ್ಯಾಂಕುಗಳು ಈಗಾಗಲೇ ಗಂಭೀರ ತೊಂದರೆಯಲ್ಲಿವೆ. ಕಳೆದ ವರ್ಷ ಮಂಡಿಸಲಾದ ಸಂಸದೀಯ ದತ್ತಾಂಶವು ದೇಶಾದ್ಯಂತ 400 ಕ್ಕೂ ಹೆಚ್ಚು ಸಹಕಾರಿ ಬ್ಯಾಂಕುಗಳು ಕೇವಲ ಮೂರು ವರ್ಷಗಳಲ್ಲಿ ₹7,326 ಕೋಟಿಗೂ ಹೆಚ್ಚು ನಷ್ಟವನ್ನು ಅನುಭವಿಸಿವೆ ಎಂದು ತೋರಿಸಿದೆ. ಸಣ್ಣ ಹಳ್ಳಿಯ ಬಡ ರೈತ ತನ್ನ ಬೆಳೆ ಸಾಲಕ್ಕಾಗಿ ಅವಲಂಬಿಸಿರುವ ಬ್ಯಾಂಕುಗಳು ಇವು. ಈ ಬ್ಯಾಂಕುಗಳು ದುರ್ಬಲಗೊಂಡರೆ ಅಥವಾ ಕುಸಿದರೆ ಅತ್ಯಂತ ದುರ್ಬಲ ಗ್ರಾಮೀಣ ಸಾಲಗಾರರಿಗೆ ಸಾಲ ನೀಡಲು ಯಾರೂ ಉಳಿದಿರುವುದಿಲ್ಲ. ನಂತರ ಸಾಲ ನೀಡುವವನು ಕೊನೆಯ ಅಸ್ತ್ರವಲ್ಲ, ಆದರೆ ಏಕೈಕ ಅಸ್ತ್ರವಾಗುತ್ತಾನೆ.
ಏನೇನು ಬದಲಾಗಬೇಕಿದೆ?: ಮೊದಲನೆಯದಾಗಿ, ಬ್ಯಾಂಕುಗಳನ್ನು ವಿಶೇಷವಾಗಿ ಸಹಕಾರಿ ಬ್ಯಾಂಕುಗಳನ್ನು ಆರ್ಥಿಕವಾಗಿ ಬಲಿಷ್ಠಗೊಳಿಸಬೇಕು. ಅವು ಪ್ರಾಮಾಣಿಕವಾಗಿ ಕಾರ್ಯ ನಿರ್ವಹಿಸಬೇಕು. ಆಡಳಿತ ಸುಧಾರಣೆಗಳು ಕಾಯಲು ಸಾಧ್ಯವಿಲ್ಲ. ಉತ್ತಮ ಬ್ಯಾಂಕಿಂಗ್ ತತ್ವಗಳಿಗಿಂತ ರಾಜಕೀಯ ಪ್ರೋತ್ಸಾಹದಿಂದ ನಡೆಸಲ್ಪಡುವ ಸಹಕಾರಿ ಬ್ಯಾಂಕ್ ಸಂಭವಿಸಲು ಕಾಯುತ್ತಿರುವ ವಿಪತ್ತು.
ಎರಡನೆಯದಾಗಿ, ಅಗ್ಗದ, ಸುಲಭ ಮತ್ತು ತ್ವರಿತ ಸಾಲದೊಂದಿಗೆ ರೈತರನ್ನು ತಲುಪುವುದು ರಾಷ್ಟ್ರೀಯ ತುರ್ತು ಆದ್ಯತೆಯಾಗಬೇಕು. ಸರ್ಕಾರದ ಸಾಲ ಗುರಿಗಳು ಕಾಗದದ ಮೇಲೆ ಪ್ರಭಾವಶಾಲಿಯಾಗಿವೆ. ಆದರೆ, ದೂರದ ಹಳ್ಳಿಯಲ್ಲಿರುವ ರೈತ ಇನ್ನೂ ಕಾಗದಪತ್ರಗಳ ಪರ್ವತವಿಲ್ಲದೇ ಮತ್ತು ಶಾಖೆಗೆ ಒಂದು ಡಜನ್ ಭೇಟಿಗಳಿಲ್ಲದೆ ಕಿಸಾನ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಪಡೆಯಲು ಸಾಧ್ಯವಾಗದಿದ್ದರೆ ಕಾಗದದ ಈ ಗುರಿಗಳಿಗೆ ಏನೂ ಅರ್ಥವಿಲ್ಲ.
ಮೂರನೆಯದಾಗಿ, ಸರ್ಕಾರವು ಮಾನ್ಸೂನ್ ಕೊರತೆಯನ್ನು ಆರ್ಥಿಕ ತುರ್ತುಸ್ಥಿತಿ ಎಂದು ಗಂಭೀರವಾಗಿ ಪರಿಗಣಿಸಬೇಕು. ಕೇವಲ ಕೃಷಿಯಲ್ಲ. ಬೆಳೆ ವಿಮೆಯನ್ನು ವೇಗವಾಗಿ ಇತ್ಯರ್ಥಪಡಿಸಬೇಕು. ಇನ್ಪುಟ್ ಸಬ್ಸಿಡಿಗಳನ್ನು ರೈತರನ್ನು ತ್ವರಿತವಾಗಿ ತಲುಪಬೇಕು. ಬರ ಪೀಡಿತ ಜಿಲ್ಲೆಗಳಲ್ಲಿ ಗ್ರಾಮೀಣ ಉದ್ಯೋಗ ಯೋಜನೆಗಳನ್ನು ತಕ್ಷಣವೇ ಸಕ್ರಿಯಗೊಳಿಸಬೇಕು.
ಭಾರತವು ಅಭಿವೃದ್ಧಿಶೀಲ ರಾಷ್ಟ್ರ. ಅದರ ಜಿಡಿಪಿ ಮತ್ತು ಆರ್ಥಿಕತೆಯೂ ಬೆಳೆಯುತ್ತಿದೆ. ಆದರೆ NABARD ನ ಈ ಸಮೀಕ್ಷೆಯು ಇನ್ನೊಂದು ದೇಶದ ಸ್ಥಿತಿಯ ನಿಜವಾದ ಇನ್ನೊಂದು ಮುಖವನ್ನು ತೋರಿಸುತ್ತದೆ. 4 ಕುಟುಂಬಗಳಲ್ಲಿ 3 ಕುಟುಂಬಗಳು ಸಿಲುಕಿಕೊಂಡಿರುವ ಗ್ರಾಮೀಣ ಭಾರತದ ಬಗ್ಗೆ, ಅಲ್ಲಿ ಸಾಲದಾತನು ಪ್ರತೀಕಾರದಿಂದ ಹಿಂತಿರುಗಿದ್ದಾನೆ. ಬ್ಯಾಂಕುಗಳನ್ನು ಸದ್ದಿಲ್ಲದೆ ಕೈಬಿಡಲಾಗುತ್ತಿದೆ. ಮುಂಬೈನ ವ್ಯಾಪಾರ ಮಹಡಿಗಳಿಂದ ದೂರದಲ್ಲಿರುವ ಹೊಲಗಳು ಮತ್ತು ಹಳ್ಳಿಗಳಲ್ಲಿ ಕೆಟ್ಟ ಸಾಲಗಳ ಮುಂದಿನ ಅಲೆ ಈಗಾಗಲೇ ರೂಪುಗೊಳ್ಳುತ್ತಿರಬಹುದು.
ಗ್ರಾಮೀಣ ಪ್ರದೇಶ ದಾನ ಕೇಳುತ್ತಿಲ್ಲ. ಅದು ನ್ಯಾಯಯುತ ಸಾಲ, ಪ್ರಾಮಾಣಿಕ ಆಡಳಿತ, ಸಕಾಲಿಕ ಪರಿಹಾರ ಮತ್ತು ಅದನ್ನು ನಿಜವಾಗಿಯೂ ತಲುಪುವ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಮೂಲಭೂತ ಘನತೆಯನ್ನು ಕೇಳುತ್ತಿದೆ. ಇಂದು ನಾವು ಈ ಸೂಚನೆಗಳನ್ನು ನಿರ್ಲಕ್ಷಿಸಿದರೆ, ನಾಳೆ ನಾವು ಭಾರೀ ಬೆಲೆಯನ್ನು ತೆರಬೇಕಾಗುತ್ತದೆ.
(ಲೇಖಕರು ದಿ ಎಕನಾಮಿಕ್ ಟೈಮ್ಸ್ನ ಮಾಜಿ ಹಿರಿಯ ಸಂಪಾದಕರಾಗಿದ್ದು, ಪ್ರಸ್ತುತ ತೆಲಂಗಾಣ ಹೈಕೋರ್ಟ್ನಲ್ಲಿ ವಕೀಲರಾಗಿ ಅಭ್ಯಾಸ ಮಾಡುತ್ತಿದ್ದಾರೆ.)
ಇವುಗಳನ್ನೂ ಓದಿ