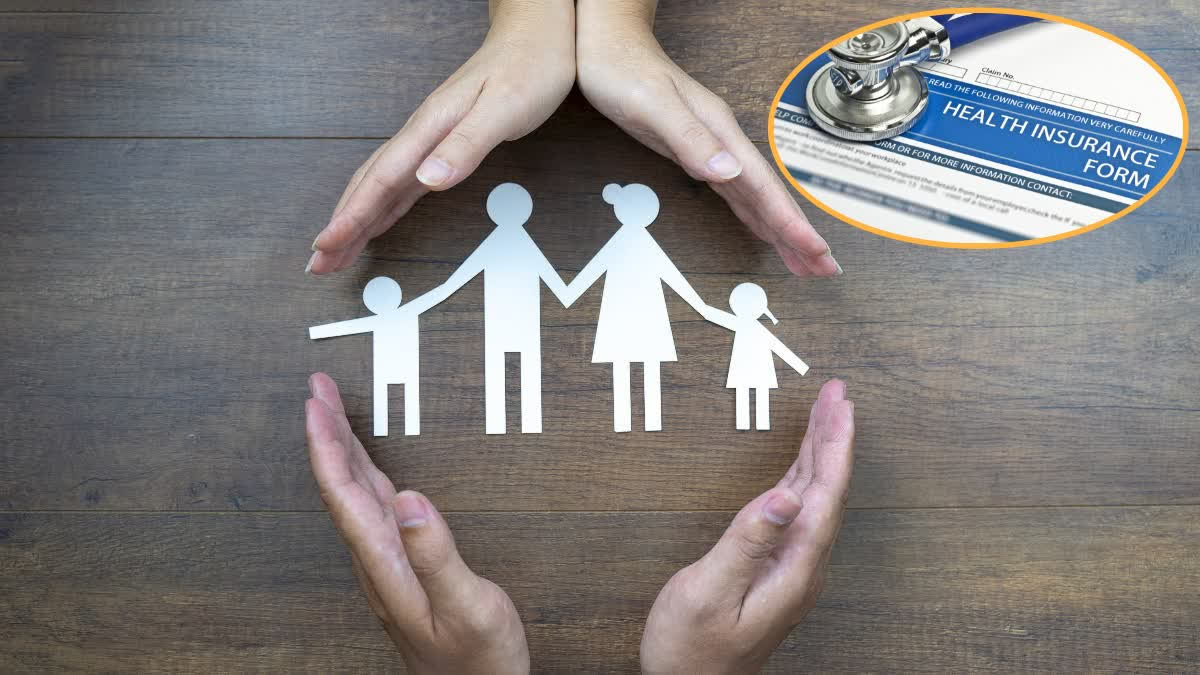
ನೀವು ಆರೋಗ್ಯ ವಿಮಾ ಪಾಲಿಸಿ ಖರೀದಿಸಲು ಪ್ಲಾನ್ ಮಾಡುತ್ತೀರಾ? ಕಡಿಮೆ ಪ್ರೀಮಿಯಂಗಳಿಗಿಂತ ಈ ವಿಷಯಗಳ ಬಗ್ಗೆ ಹೆಚ್ಚು ತಿಳಿಯಿರಿ
ಕಡಿಮೆ ಪ್ರೀಮಿಯಂಗಳಿಂದ ದಾರಿ ತಪ್ಪುವುದನ್ನು ತಪ್ಪಿಸಲು, ಸರಿಯಾದ ಪಾಲಿಸಿ ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ತಜ್ಞರು ಪ್ರಮುಖ ಸಲಹೆಗಳನ್ನು ನೀಡುತ್ತಾರೆ. ಅವುಗಳು ಯಾವುವು ಎಂಬುದನ್ನು ಅರಿತುಕೊಳ್ಳೋಣ.
Published : September 2, 2026 at 5:08 PM IST
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ಆರೋಗ್ಯ ಕಾಪಾಡಿಕೊಳ್ಳುವುದು ಹೆಚ್ಚು ಕಷ್ಟಕರವಾಗಿದೆ. ಹೌದು, ಹಲವಾರು ಮುನ್ನೆಚ್ಚರಿಕೆಗಳನ್ನು ತೆಗೆದುಕೊಂಡರೂ ಅನೇಕರು ಅನಾರೋಗ್ಯಕ್ಕೆ ಒಳಗಾಗುತ್ತಾರೆ. ಅದೇ ರೀತಿಯಾಗಿ ಹಠಾತ್ ಅಪಘಾತಗಳು ಜೀವನ ಧ್ವಂಸಗೊಳಿಸಬಹುದು. ಅನಿರೀಕ್ಷಿತ ವಿಪತ್ತುಗಳು ಆರ್ಥಿಕ ನಾಶಕ್ಕೆ ಕಾರಣವಾಗುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚಿರುತ್ತದೆ. ಈ ರೀತಿಯ ಅಪಾಯಗಳು ಹಾಗೂ ಸಮಸ್ಯೆಗಳನ್ನು ನಾವು ಯಾವಾಗಲೂ ತಪ್ಪಿಸಲು ಸಾಧ್ಯವಾಗದಿದ್ದರೂ ಕೂಡ ಸ್ವಲ್ಪ ಪರಿಹಾರವನ್ನು ಪಡೆಯಲು ವಿಮಾ ಪಾಲಿಸಿ ಖರೀದಿಸಲು ತಜ್ಞರು ಸೂಚಿಸುತ್ತಾರೆ. ಕಡಿಮೆ ಪ್ರೀಮಿಯಂಗಳಿಂದ ದಾರಿ ತಪ್ಪುವುದನ್ನು ತಪ್ಪಿಸಲು ಹಾಗೂ ನೀವು ಸರಿಯಾದ ಪಾಲಿಸಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ತಜ್ಞರು ಮಹತ್ವದ ಸಲಹೆಗಳನ್ನು ನೀಡುತ್ತಾರೆ.
ಪ್ರೀಮಿಯಂ ಮೇಲೆ ಮಾತ್ರ ಗಮನಹರಿಸಬೇಡಿ: ಅಗ್ಗದ ಪಾಲಿಸಿ ಯಾವಾಗಲೂ ಉತ್ತಮವಾಗಿರುವುದಿಲ್ಲ. ಮೊದಲು ಪಾಲಿಸಿಯು ನಿಮ್ಮ ಕುಟುಂಬದ ಅಗತ್ಯಗಳಿಗೆ ಸಾಕಷ್ಟು ವ್ಯಾಪ್ತಿಯನ್ನು ನೀಡುತ್ತದೆಯೇ ಎಂದು ಅರಿತುಕೊಳ್ಳುವುದು ತುಂಬಾ ಮುಖ್ಯವಾಗುತ್ತದೆ. ಆರೋಗ್ಯ ವಿಮೆ ಖರೀದಿಸುವಾಗ ನಿಮ್ಮ ಆದಾಯ, ಸಾಲಗಳು ಹಾಗೂ ಮತ್ತು ಇತರ ವೆಚ್ಚಗಳ ಆಧಾರದ ಮೇಲೆ ಸರಿಯಾದ ಕವರೇಜ್ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆಮಾಡಿಕೊಳ್ಳುವುದು ತುಂಬಾ ಉತ್ತಮವಾಗುತ್ತದೆ. ಆರೋಗ್ಯ ವಿಮೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಪಾಲಿಸಿಯು ಉನ್ನತ ಶ್ರೇಣಿಯ ಆಸ್ಪತ್ರೆಗಳಲ್ಲಿ ಚಿಕಿತ್ಸೆಗೆ ಕವರೇಜ್ ಒದಗಿಸುತ್ತದೆಯೇ ಎಂಬುದನ್ನು ಪರಿಗಣಿಸಬೇಕಾಗುತ್ತದೆ ಎಂದು ತಜ್ಞರು ಸಲಹೆ ನೀಡಿದ್ದಾರೆ.
ಆಕರ್ಷಕ ಫೀಚರ್ಗಳಿಗಿಂತಲೂ ಸೇವೆ ಮುಖ್ಯ: ಆಕರ್ಷಕ ಜಾಹೀರಾತುಗಳು, ಕಡಿಮೆ ಪ್ರೀಮಿಯಂಗಳನ್ನು ಆಧರಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬೇಡಿ. ಪಾಲಿಸಿ ನವೀಕರಣ ನಿಯಮಗಳು, ವಿಮಾದಾರರ ಕ್ಲೇಮ್ ಇತ್ಯರ್ಥದ ಟ್ರ್ಯಾಕ್ ರೆಕಾರ್ಡ್ನಂತಹ ಅಂಶಗಳನ್ನು ಪರಿಗಣಿಸಬೇಕಾಗುತ್ತದೆ. ಸರಳವಾಗಿ ಕ್ಲೇಮ್ಗಳು ಆಗಿತ್ತವೆಯೇ ಹೇಗೆ? ಸೇವೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಹೆಚ್ಚುತ್ತಿರುವ ದೂರುಗಳನ್ನು ಹೆಚ್ಚು ಇದೆಯೇ ಎಂಬುದರ ಬಗ್ಗೆ ಗಮನಿಸಬೇಕಾಗುತ್ತದೆ. ವಿಶ್ವಾಸಾರ್ಹ ಕಂಪನಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು ಅಷ್ಟೇ ಮುಖ್ಯವಾಗುತ್ತದೆ.
ಹೊರಗಿಡುವಿಕೆ, ಕಾಯುವ ಅವಧಿಗಳಿಗೆ ಗಮನ ಕೊಡಿ: ಅನೇಕ ಜನರು ಪಾಲಿಸಿಯು ಏನನ್ನು ಒಳಗೊಳ್ಳುತ್ತದೆ ಎಂಬುದರ ಮೇಲೆ ಕೇಂದ್ರೀಕರಿಸುತ್ತಾರೆ. ಅದು ಏನನ್ನು ಒಳಗೊಳ್ಳುವುದಿಲ್ಲ ಎಂಬುದನ್ನು ನಿರ್ಲಕ್ಷ್ಯ ಮಾಡುತ್ತಾರೆ. ಪೂರ್ವ ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಕಾಯಿಲೆಗಳಿಗೆ ಕಾಯುವ ಅವಧಿಗಳು ಹಾಗೂ ಕೊಠಡಿ ಬಾಡಿಗೆ ಮಿತಿಗಳಂತಹ ಪರಿಸ್ಥಿತಿಗಳು ಕ್ಲೇಮ್ ಪ್ರಕ್ರಿಯೆಯ ಮೇಲೆ ನೇರವಾಗಿ ಪರಿಣಾಮ ಬೀರುತ್ತವೆ. ಪಾಲಿಸಿ ಖರೀದಿಸುವ ಮೊದಲು ಈ ನಿಯಮಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ತುಂಬಾ ಮುಖ್ಯವಾಗುತ್ತದೆ.
ಪಾಲಿಸಿ ಖರೀದಿಸಿದ ಬಳಿಕ ವಿಮೆ ಬಗ್ಗೆ ಮರೆಯಬೇಡಿ: ನಮ್ಮ ಜವಾಬ್ದಾರಿಗಳು ಕಾಲಾನಂತರದಲ್ಲಿ ವಿಕಸನಗೊಳ್ಳುತ್ತವೆ. ಮದುವೆ, ಮಕ್ಕಳನ್ನು ಹೊಂದುವುದು, ಗೃಹ ಸಾಲ ತೆಗೆದುಕೊಳ್ಳುವುದು ಇಲ್ಲವೇ ವಯಸ್ಸಾದ ಪೋಷಕರನ್ನು ನೋಡಿಕೊಳ್ಳುವುದು ಹೀಗೆ ವಿವಿಧ ಜೀವನ ಘಟನೆಗಳೊಂದಿಗೆ ವಿಮಾ ಅಗತ್ಯತೆಗಳು ಬದಲಾಗುತ್ತವೆ. ಆರ್ಥಿಕ ಪರಿಸ್ಥಿತಿಗಳು ಬದಲಾದಂತಹ ಸಮಯದಲ್ಲಿ ಕವರೇಜ್ ಪರಿಶೀಲಿಸಲು ತಜ್ಞರು ಸಲಹೆ ನೀಡುತ್ತಾರೆ.
ಹೂಡಿಕೆಯೊಂದಿಗೆ ವಿಮೆ ಬೆರೆಸಬೇಡಿ: ವಿಮೆಯು ಕೇವಲ ಆರ್ಥಿಕ ರಕ್ಷಣೆಗಾಗಿ ಮಾತ್ರ ಆಗಿರುತ್ತದೆ, ಆದರೆ, ಹೂಡಿಕೆಗಳು ಸಂಪತ್ತನ್ನು ಸೃಷ್ಟಿಸುತ್ತವೆ ಎಂಬುದನ್ನು ಪರಿಗಣಿಸಬೇಕಾಗುತ್ತದೆ. ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ರಕ್ಷಣೆ ಬೇಕಾದರೆ, ಸೂಕ್ತವಾದ ಅವಧಿ ಇಲ್ಲವೇ ಆರೋಗ್ಯ ವಿಮಾ ಪಾಲಿಸಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಬೇಕಾಗುತ್ತದೆ. ನಿವೃತ್ತಿ ಇಲ್ಲವೇ ಇತರ ಆರ್ಥಿಕ ಗುರಿಗಳಿಗಾಗಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಹಾಗೂ SIP ರೀತಿಯ ಹೂಡಿಕೆ ಮಾರ್ಗಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದು ಒಳ್ಳಯದೇ.
ಆರೋಗ್ಯ ವಿಮೆಗಾಗಿ ಮತ್ತಷ್ಟು ಮಹತ್ವದ ವಿಷಯಗಳು:
- ಕೋ-ಪೇಮೆಂಟ್ ಇಲ್ಲದಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ: ಕೆಲವು ಪಾಲಿಸಿಗಳಲ್ಲಿ ಆಸ್ಪತ್ರೆ ಬಿಲ್ನ ಶೇ.10 ರಿಂದ 20ರಷ್ಟು ಹಣವನ್ನು ನೀವೇ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ಸಾಧ್ಯವಾದಷ್ಟು ನೋ ಕೋ-ಪೇಮೆಂಟ್ ಇರುವ ಪಾಲಿಸಿ ಆಯ್ಕೆ ಮಾಡಬೇಕಾಗುತ್ತದೆ.
- ರೂಮ್ ರೆಂಟ್ ಲಿಮಿಟ್ ಗಮನಿಸಿ: ನೀವು ಆಸ್ಪತ್ರೆಯಲ್ಲಿ ದಾಖಲಾಗುವ ಕೋಣೆಯ ಬಾಡಿಗೆಗೆ ಯಾವುದೇ ಮಿತಿ ಇರಬಾರದು. ರೂಮ್ ರೆಂಟ್ ಮೀರಿದರೆ, ಇಡೀ ಆಸ್ಪತ್ರೆ ಬಿಲ್ನ ಕ್ಲೈಮ್ ಮೊತ್ತ ಕಡಿತಗೊಳ್ಳುತ್ತದೆ.
- ಸಬ್ ಲಿಮಿಟ್ಸ್ ತಿಳಿಯಬೇಕು: ಕೆಲವು ಕಾಯಿಲೆಗಳ ಚಿಕಿತ್ಸೆಗೆ ಇಷ್ಟೇ ಹಣ ನೀಡುವುದು ಎಂಬ ಮಿತಿ ಇರುತ್ತದೆ. ಅಂತಹ ರೋಗ ಆಧಾರಿತ ಸಬ್-ಲಿಮಿಟ್ಗಳು ಇಲ್ಲದ ಪಾಲಿಸಿ ಉತ್ತಮವಾಗಿದೆ
- ಕವರೇಜ್ ಹಾಗೂ ಕಾಯುವ ಅವಧಿ ಕಡಿಮೆ ಇರಲಿ: ಮೊದಲೇ ಇರುವ ಕಾಯಿಲೆಗಳಿಗೆ (ಬಿಪಿ, ಮಧುಮೇಹ) ವಿಮೆ ಅನ್ವಯಿಸಲು 2 ರಿಂದ 4 ವರ್ಷಗಳ ಕಾಯುವ ಅವಧಿ ಇರುತ್ತದೆ. ಈ ಅವಧಿ ಕಡಿಮೆ ಇರುವ ಪಾಲಿಸಿಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡಬೇಕಾಗುತ್ತದೆ.
- ರಿಸ್ಟೋರೇಶನ್ ಲಾಭ: ಒಂದೇ ವರ್ಷದಲ್ಲಿ ನಿಮ್ಮ ವಿಮಾ ಮೊತ್ತ ಮುಗಿದುಹೋದರೆ, ಕಂಪನಿಯು ಉಚಿತವಾಗಿ ವಿಮಾ ಮೊತ್ತ ಮರುಪೂರಣ ಮಾಡುವ ಸೌಲಭ್ಯ ಇದೆಯೇ ಎಂಬುದನ್ನು ನೋಡಿ. ಇದು ಕುಟುಂಬದ ಉಳಿದ ಸದಸ್ಯರಿಗೆ ಸಹಕಾರಿಯಾಗುತ್ತದೆ.
- ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾಗುವ ಮುನ್ನ, ನಂತರದ ವೆಚ್ಚ: ಆಸ್ಪತ್ರೆಗೆ ಸೇರುವ 60 ದಿನಗಳ ಮುಂಚಿನ ಮತ್ತು ಡಿಸ್ಚಾರ್ಜ್ ಆದ 90 ದಿನಗಳ ನಂತರದ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳನ್ನು ಕವರ್ ಮಾಡುವ ಪಾಲಿಸಿಗಳನ್ನು ಆರಿಸಿ.
- ಕ್ಲೈಮ್ ಸೆಟಲ್ಮೆಂಟ್ ರೇಶಿಯೋ: ಕಂಪನಿಯು ವರ್ಷದಲ್ಲಿ ಬಂದ ಒಟ್ಟು ಕ್ಲೈಮ್ಗಳಲ್ಲಿ ಎಷ್ಟು ಕ್ಲೈಮ್ಗಳನ್ನು ಯಶಸ್ವಿಯಾಗಿ ಇತ್ಯರ್ಥಪಡಿಸಿದೆ ಎಂಬುದನ್ನು ಇದು ತೋರಿಸುತ್ತದೆ. ಶೇ.95ಕ್ಕಿಂತ ಹೆಚ್ಚು ಸಿಎಸ್ಆರ್ ಇರುವ ಕಂಪನಿಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡಿ.
- ಕ್ಯಾಶ್ಲೆಸ್ ನೆಟ್ವರ್ಕ್ ಆಸ್ಪತ್ರೆಗಳು: ನಿಮ್ಮ ಮನೆಗೆ ಹತ್ತಿರವಿರುವ, ಪ್ರಮುಖ ಆಸ್ಪತ್ರೆಗಳು ಆ ವಿಮಾ ಕಂಪನಿಯ ನೆಟ್ವರ್ಕ್ ಪಟ್ಟಿಯಲ್ಲಿ ಇವೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಬೇಕಾಗುತ್ತದೆ. ಇದರಿಂದ ನೀವು ಕೈಯಿಂದ ಹಣ ನೀಡದೇ ನೇರವಾಗಿ ಚಿಕಿತ್ಸೆ ಪಡೆಯಬಹುದು.
- ಆರೋಗ್ಯದ ಮಾಹಿತಿ ಮುಚ್ಚಿಡಬೇಡಿ: ವಿಮೆ ಖರೀದಿಸುವಾಗ ನಿಮಗೆ ಈಗಾಗಲೇ ಇರುವ ಕಾಯಿಲೆಗಳು ಅಥವಾ ಧೂಮಪಾನ, ಮದ್ಯಪಾನದ ಅಭ್ಯಾಸಗಳನ್ನು ಪ್ರಾಮಾಣಿಕವಾಗಿ ತಿಳಿಸಿ. ಮಾಹಿತಿ ಮುಚ್ಚಿಟ್ಟರೆ ಕ್ಲೈಮ್ ರಿಜೆಕ್ಟ್ ಆಗುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚಿರುತ್ತದೆ.
- ಪೋಷಕರಿಗೆ ಪ್ರತ್ಯೇಕ ಪಾಲಿಸಿ ಅಗತ್ಯ: ನಿಮ್ಮ ಪಾಲಿಸಿಯಲ್ಲೇ ವಯಸ್ಸಾದ ಪೋಷಕರನ್ನು ಸೇರಿಸಬೇಡಿ. ವಯಸ್ಸಾದವರ ಆರೋಗ್ಯದ ರಿಸ್ಕ್ ಹೆಚ್ಚಿರುವುದರಿಂದ ಇಡೀ ಫ್ಯಾಮಿಲಿ ಫ್ಲೋಟರ್ ಪಾಲಿಸಿಯ ಪ್ರೀಮಿಯಂ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಅವರಿಗೆ ಪ್ರತ್ಯೇಕ ವಿಮೆ ಮಾಡಿಸುವುದು ಸೂಕ್ತವಾಗಿದೆ ಎಂದು ತಜ್ಞರು ತಿಳಿಸುತ್ತಾರೆ.
ಓದುಗರಿಗೆ ಮುಖ್ಯ ಸೂಚನೆ: ಈ ವರದಿಯಲ್ಲಿ ನಿಮಗೆ ನೀಡಲಾದ ಎಲ್ಲ ಆರೋಗ್ಯ ಸಂಬಂಧಿತ ಮಾಹಿತಿ ಹಾಗೂ ಸಲಹೆಗಳು ಸಾಮಾನ್ಯ ಮಾಹಿತಿಗಾಗಿ ಮಾತ್ರ. ನಾವು ಈ ಮಾಹಿತಿಯನ್ನು ವೈಜ್ಞಾನಿಕ ಸಂಶೋಧನೆ, ಅಧ್ಯಯನಗಳು, ವೈದ್ಯಕೀಯ ಮತ್ತು ಆರೋಗ್ಯ ವೃತ್ತಿಪರ ಸಲಹೆಯ ಆಧಾರದ ಮೇಲೆ ಒದಗಿಸುತ್ತಿದ್ದೇವೆ. ನೀವು ಈ ಬಗ್ಗೆ ವಿವರವಾಗಿ ತಿಳಿದುಕೊಳ್ಳಬೇಕು. ಮತ್ತು ಈ ವಿಧಾನ ಅಥವಾ ಕಾರ್ಯವಿಧಾನವನ್ನು ಅಳವಡಿಸಿಕೊಳ್ಳಬೇಕಾದರೆ ಪರಿಣಿತರನ್ನು ಸಂಪರ್ಕಿಸುವುದು ಉತ್ತಮ.
ಇವುಗಳನ್ನೂ ಓದಿ:
- ನೀವು ಯಾರೊಂದಿಗೂ ಬೆರೆಯದೇ ಒಂಟಿಯಾಗಿ ಊಟ ಮಾಡುತ್ತೀರಾ? ಆರೋಗ್ಯದ ಮೇಲೆ ಉಂಟಾಗುವ ಪರಿಣಾಮಗಳೇನು?
- ದೇಹದಿಂದ ವಿಷ ಹೊರಹಾಕಲು, ಕಿಡ್ನಿಗಳ ಆರೋಗ್ಯ ಅತಿಮುಖ್ಯ.. ಪ್ರತಿಯೊಬ್ಬರೂ ನಿತ್ಯ ಎಷ್ಟು ನೀರು ಕುಡಿಯಬೇಕು ಗೊತ್ತಾ?
- ಅಪರೂಪದ ಕಣ್ಣಿನ ಕಾಯಿಲೆಗಳಿಂದ ಬಳಲುತ್ತಿರುವ ರೋಗಿಗಳಿಗೆ ಪರಿಹಾರ: ದೂರದ ಪ್ರದೇಶಗಳಿಂದ ಮಾದರಿಗಳ ಸುಲಭ ಸಾಗಣೆ, ಏನಿದು ಸಂಶೋಧನೆ?
- ಋತುಚಕ್ರದ ಸಂದರ್ಭದಲ್ಲಿ ರಕ್ತ ಹೆಪ್ಪುಗಟ್ಟುವಿಕೆ ಕಂಡು ಬರೋದೇಕೆ?: ಈ ಸಮಯದಲ್ಲಿ ಮಹಿಳೆಯರು ಏನು ಮಾಡಬೇಕು? ವೈದ್ಯರು ತಿಳಿಸುವುದೇನು?
- ನಿಮ್ಮ ಮನೆಯಲ್ಲಿ ಒಂದೇ ಸೋಪನ್ನು ಎಲ್ಲಾ ಸದಸ್ಯರೂ ಬಳಕೆ ಮಾಡುತ್ತೀರಾ? ಆರೋಗ್ಯಕ್ಕೆ ಯಾವೆಲ್ಲಾ ಅಪಾಯಗಳಿವೆ?