Explained : पिछले 10 सालों में कितना बदला पेमेंट सिस्टम, कब तक फ्री में चलता रहेगा यूपीआई ?
आरटीजीएस और एनईएफटी के लिए चार्ज देना पड़ता है, क्या उसी तरह यूपीआई के लिए भी पैसे लगेंगे ?

Published : August 30, 2026 at 4:56 PM IST
नई दिल्ली : यूपीआई यानी यूनिफाइड पेमेंट्स इंटरफेस सिस्टम के 10 साल पूरे हो चुके हैं. डिजिटल क्षेत्र में यूपीआई ने एक तरीके की क्रांति ला दी है. गांव हो या फिर शहर, आपके मोबाइल में इंटरनेट है या नहीं है, यूपीआई व्यवस्था काम करेगी. इसने ग्राहकों के खर्च करने के तरीके को बदल दिया है. भारत अब ग्लोबल पेमेंट टेक्नोलॉजी का मात्र उपभोक्ता नहीं रह गया है, बल्कि यह उसका एक बड़ा निर्यातक बन चुका है. पूरी दुनिया में कहीं पर भी डिजिटल पब्लिक इन्फ्रास्ट्रक्चर की बात होती है, तो भारत के यूपीआई की सबसे अधिक चर्चा होती है.
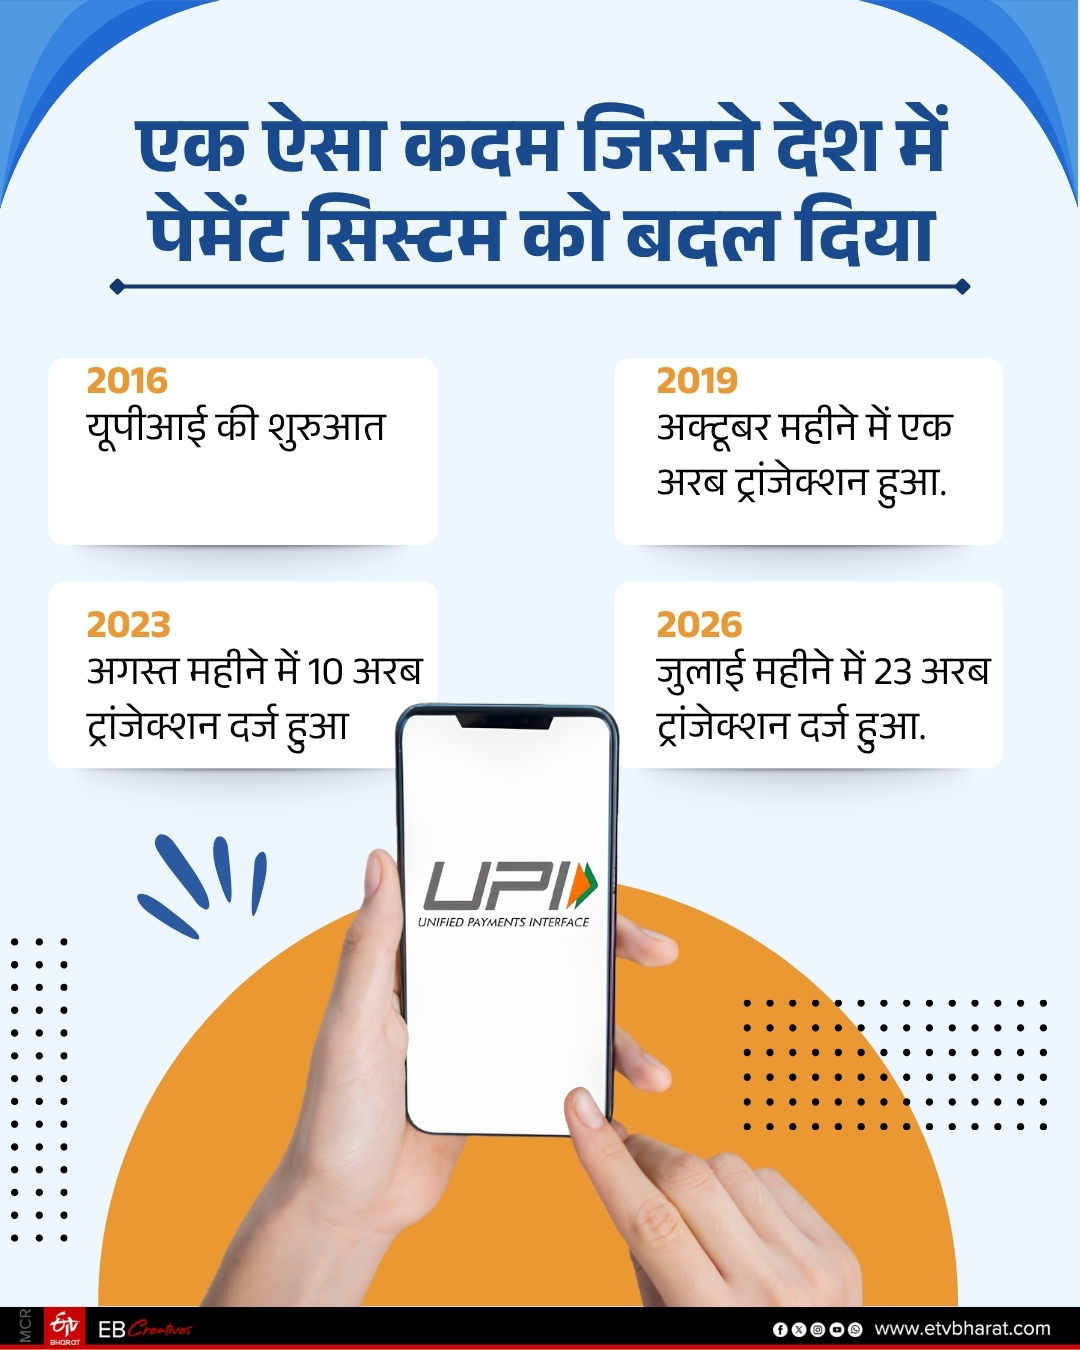
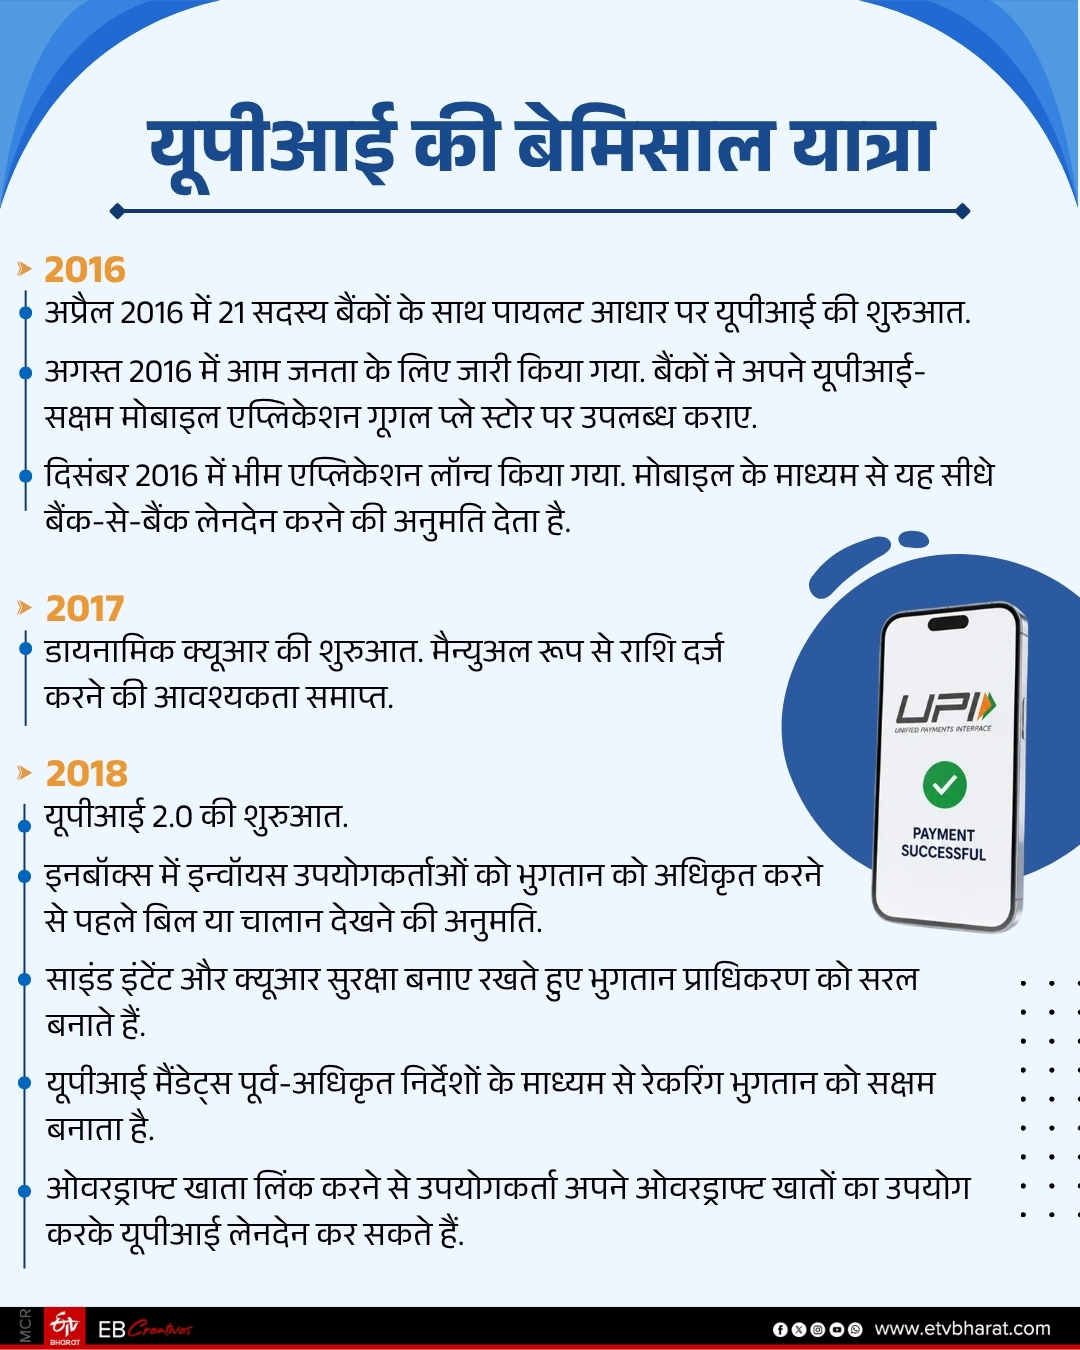
यूपीआई को एनपीसीआई यानी नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया रेगुलेट करता है. साल 2016 में 21 बैंकों के साथ इसकी शुरुआत हुई थी. इस समय इससे 700 से अधिक बैंक और फाइनेंशियल इंस्टीट्यूशन्स जुड़ चुके हैं.
यूपीआई इस समय औसतन प्रतिदिन 66 करोड़ से अधिक ट्रांजैक्शन को पूरा करता है. रियल-टाइम ग्लोबल पेमेंट रिपोर्ट के मुताबिक भारत में 129.3 बिलियन रियल-टाइम पेमेंट ट्रांजैक्शन हुए. यह वैश्विक वॉल्यूम का लगभग आधा है. दूसरे स्थान पर ब्राजील है, जिसकी भागीदारी लगभग 14 फीसदी है. चीन का योगदान छह फीसदी के आसपास है. चीन से अधिक थाईलैंड की भागीदारी है. वहां पर आठ फीसदी वॉल्यूम है. यूपीआई की व्यापकता, विश्वसनीयता और इंटरऑपरेबिलिटी ने वैश्विक मान्यता प्राप्त की है, और अंतरराष्ट्रीय मुद्रा कोष (आईएमएफ) ने इसे लेनदेन की मात्रा के हिसाब से दुनिया की सबसे बड़ी रीयल-टाइम भुगतान प्रणाली के रूप में स्वीकार किया है.
यूपीआई के मुख्य ग्लोबल कॉम्पिटिटर (प्रतिद्वंद्वी) कौन हैं - ब्राजील के पीआईएक्स (Pix) को यूपीआई का सबसे करीबी कॉम्पिटिटर माना जाता है. चीन में डिजिटल पेमेंट क्रांति का श्रेय एंट ग्रुप के अली-पे और टेनसेंट का वी-चैट-पे को जाता है. ये दोनों ही निजी क्षेत्र की कंपनियां हैं. अमेरिका के पेमेंट इकोसिस्टम में वीजा और मास्टरकार्ड के साथ-साथ एसीएच जैसे बैंक-आधारित सिस्टम का दबदबा है. यूनाइटेड किंगडम में फास्टर पेमेंट्स है. सिंगापुर में पे-नाउ है.
किस तरीके से काम करता है यूपीआई
जब आप यूपीआई से भुगतान करते हैं, तो सबसे पहले आप क्यूआर कोड को स्कैन करते हैं. स्कैन करते ही आप यूपीआई आईडी से जुड़ जाते हैं. इसके बाद हम एक बहुत बड़े नेटवर्क के फ्रंट एंड से जुड़ जाते हैं. पेमेंट एप्लिकेशन हमें संबंधित भुगतान सेवा प्रदाता और बैंक से जोड़ता है. लेन-देन यूपीआई इंफ्रास्ट्रक्चर के माध्यम से होता है. हमारा बैंक भुगतान को प्रमाणित करता है और डेबिट करता है, लाभार्थी के बैंक को धनराशि प्राप्त होती है, और लेन-देन की स्थिति लगभग तुरंत ही मिल जाती है. यह सब कुछ सेकंडों में हो जाता है. आपको बैंक अकाउंट नंबर याद रखने की कोई जरूरत नहीं होती है. न तो आपको आईएफएससी कोड भरना होता है, न व्यापारी के बैंक के नाम जानने की आवश्यकता होती है. आप सिर्फ क्यूआर कोड स्कैन करते हैं और उसके बाद राशि भरना होता है. स्क्रीन बिल्कुल सरल दिखता है, यहां तक कि बिना इंटरनेट भी भुगतान हो जाता है. हालांकि, इसके पीछे का सिस्टम बहुत ही जटिल होता है, लेकिन हमारे इंजीनियरों ने इसमें सचमुच का कमाल कर दिया.
यूपीआई के ग्रोथ करने की क्या रही वजह ?
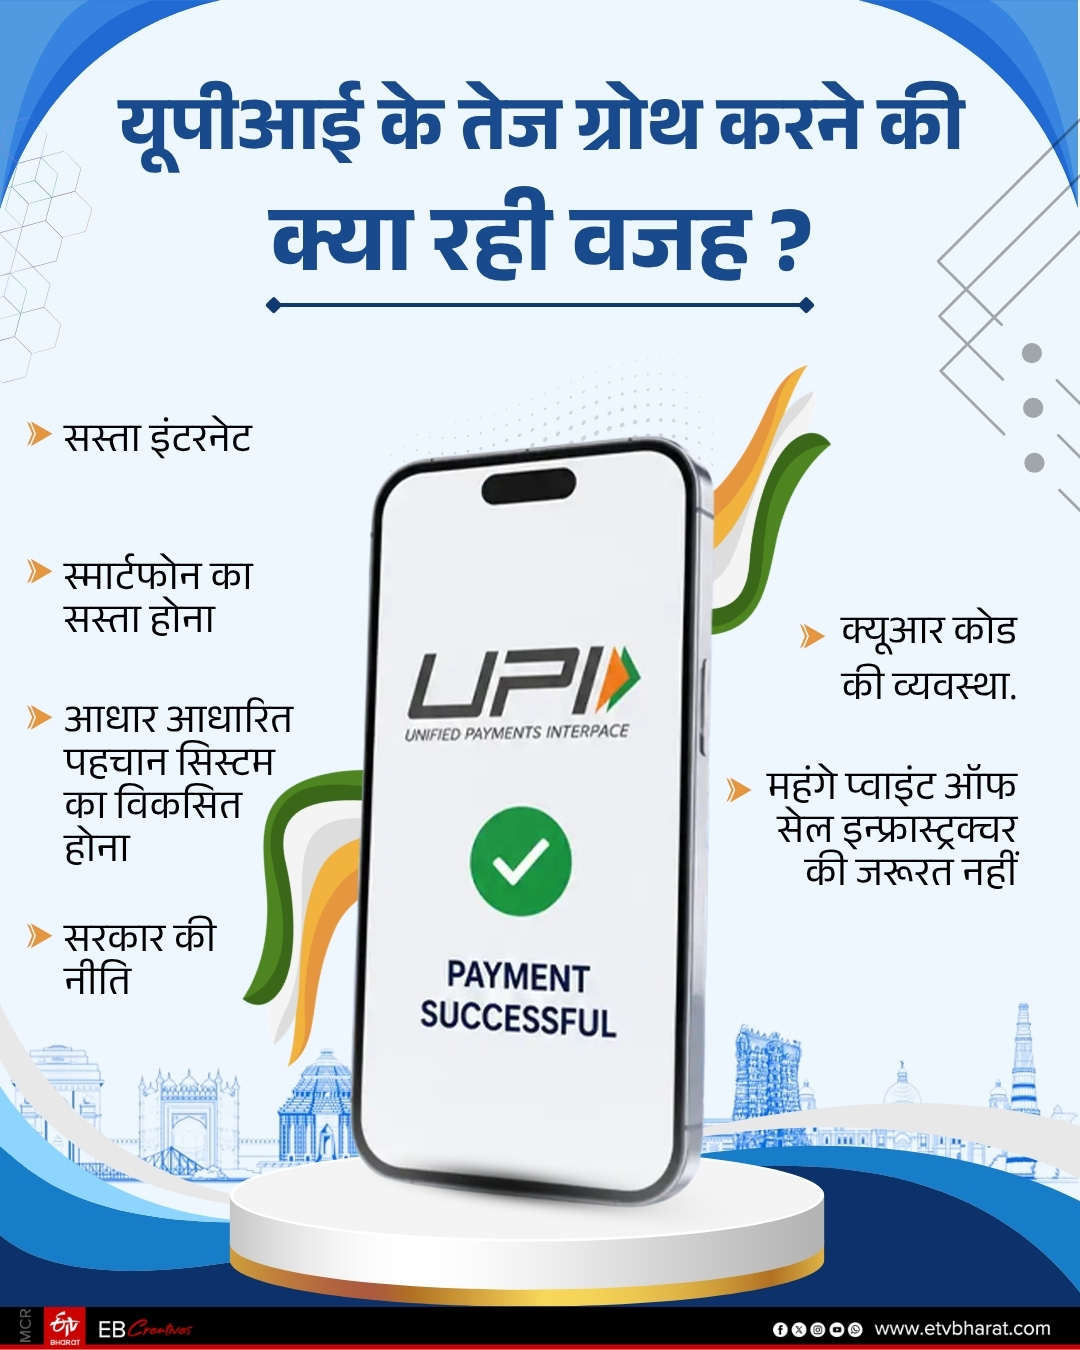
- -- सस्ता इंटरनेट
- -- स्मार्टफोन का सस्ता होना
- -- आधार आधारित पहचान सिस्टम का विकसित होना
- -- सरकार की नीति
- -- क्यूआर कोड की व्यवस्था.
- -- महंगे प्वाइंट ऑफ सेल इन्फ्रास्ट्रक्चर की जरूरत नहीं
10 साल पूरे होने पर क्या कहा वित्त मंत्रालय ने
यूपीआई के 10 साल पूरे होने पर वित्त मंत्रालय ने अपने बयान में कहा, "भारत सरकार यूपीआई इकोसिस्टम में नए उपयोगकर्ताओं और व्यापारियों को लाकर, निरंतर नीतिगत समर्थन, तकनीकी उन्नति और अधिक वित्तीय समावेशन के माध्यम से यूपीआई-आधारित नवाचार के अगले चरण को सक्षम बनाने और भारत के डिजिटल भुगतान इकोसिस्टम को मजबूत करने के लिए प्रतिबद्ध है."
रिटेलर्स का है सबसे बड़ा योगदान
पेमेंट सिस्टम में वॉल्यूम के हिसाब से सबसे अधिक योगदान रिटेलर्स का है. लगभग 81 फीसदी तक उनका योगदान है. इसका मतलब यह हुआ है कि पैसों के बड़े लेन-देन में अभी भी आरटीजीएस जैसे सिस्टम पर लोगों का भरोसा अधिक है. बड़े ट्रांजैक्शन में यूपीआई का योगदान मात्र 10 फीसदी के आसपास है.
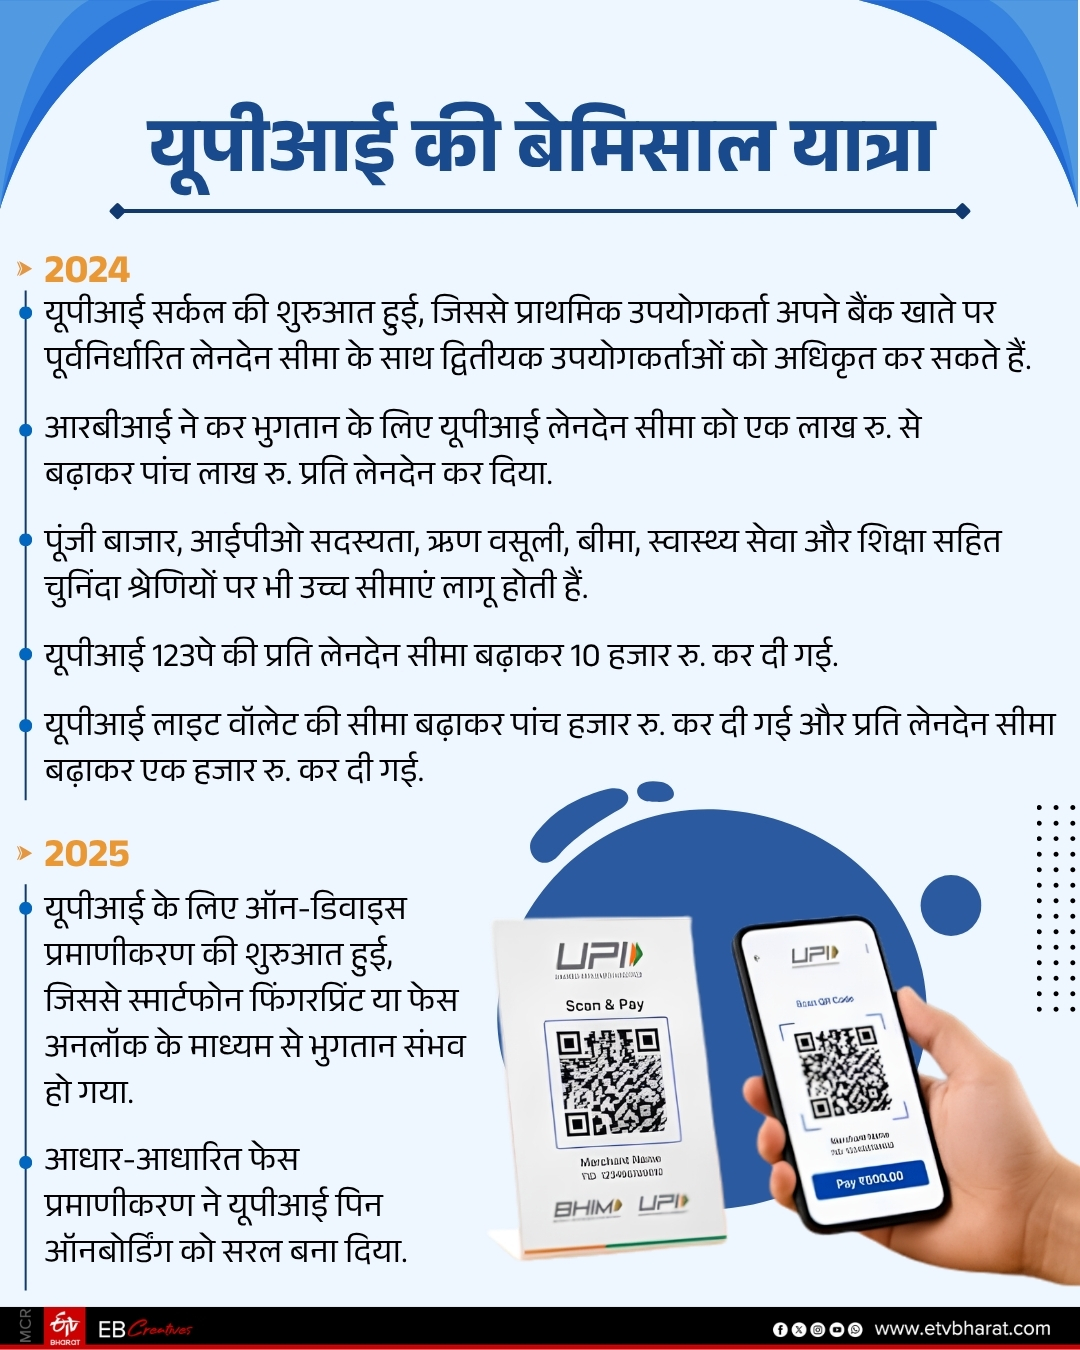
आंकड़े बताते हैं कि यूपीआई में कम मूल्य के व्यक्तिगत और व्यापारी भुगतानों के लिए अधिक प्रयोग हो रहा है. इसमें सामान्य लेनदेन की सीमा आमतौर पर एक लाख रु. होती है. शेयर मार्केट में इंटेरेस्ट रखने वाले लोग आईपीओ में आवेदन के लिए भी इसका प्रयोग करते हैं. कुछ मामलों में पांच लाख रुपये तक के आदान-प्रदान किए जा रहे हैं. यानी बड़े लेन-देन को लेकर अभी इसकी शुरुआत हो रही है.
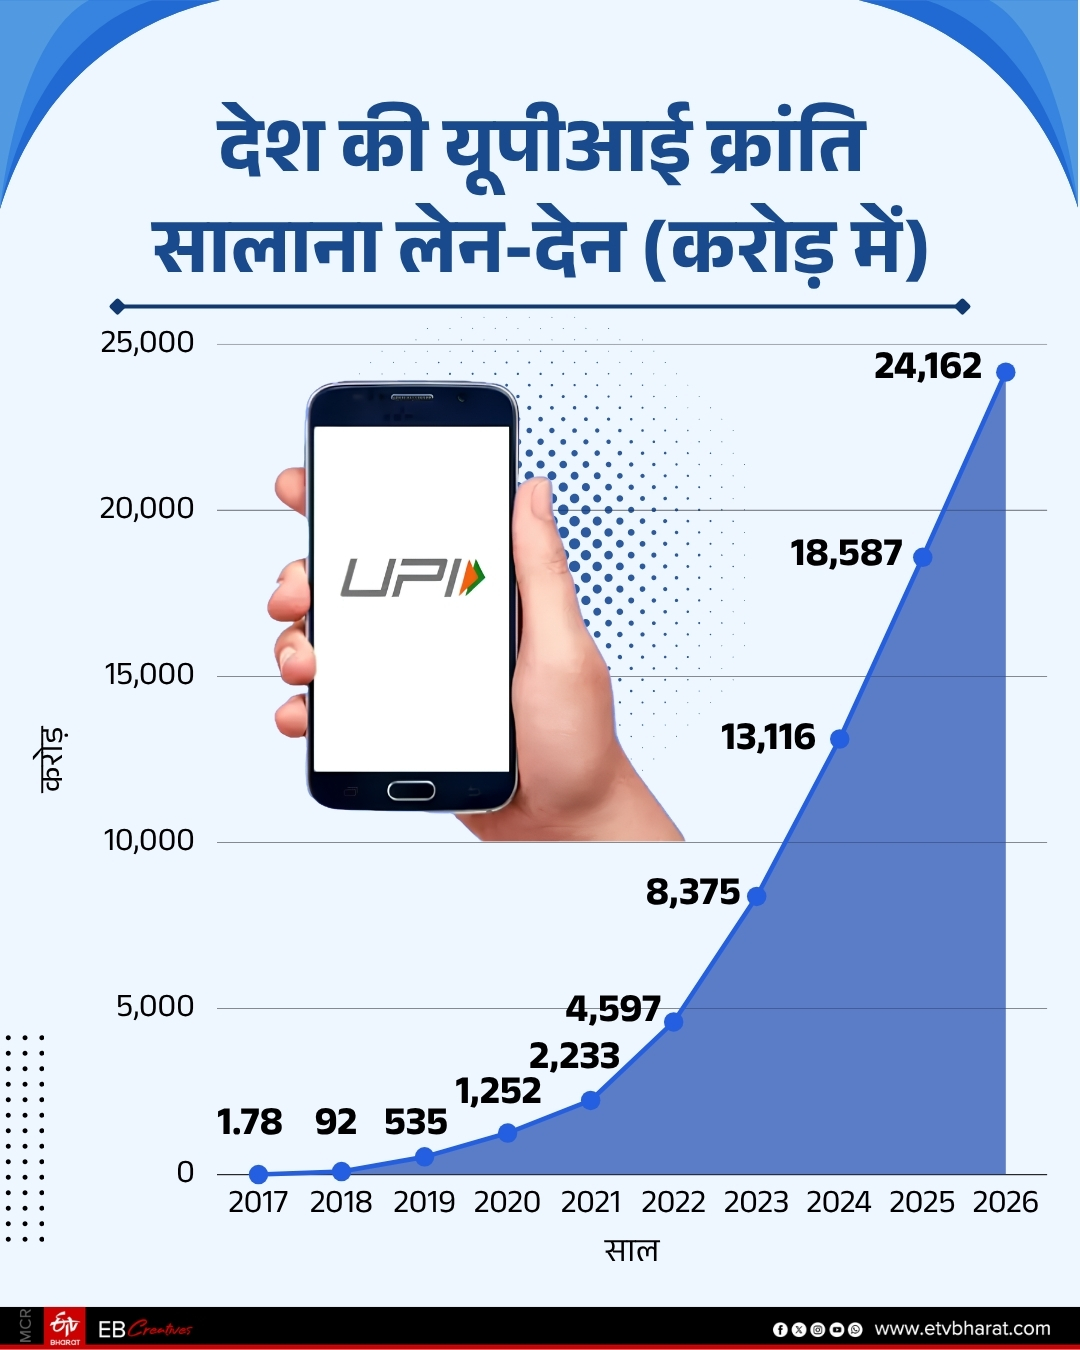
पीआईबी की रिपोर्ट के मुताबिक वित्त वर्ष 2026 में, कुल 24,162 करोड़ रुपये के यूपीआई लेनदेन ने देश भर में रोजमर्रा के डिजिटल भुगतान उपयोग में प्लेटफॉर्म के गहन एकीकरण को दर्शाया, विशेष रूप से व्यापारी क्षेत्र में मजबूत गति के साथ.
रिपोर्ट के अनुसार पर्सन टू मर्चेंट लेनदेन मुख्य रूप से छोटी राशि के भुगतानों द्वारा संचालित थे, जिनमें से 86 फीसदी 500 रु. से कम थे. यह खुदरा और दैनिक वाणिज्य में यूपीआई के गहन एकीकरण को उजागर करते हैं. पी2पी लेनदेन ने भी कम मूल्य के हस्तांतरण (500 रु. से कम के 59%) के लिए व्यापक उपयोग दिखाया, जबकि 500 रु. से अधिक के लेनदेन का एक महत्वपूर्ण 41फीसदी नियमित व्यक्तिगत भुगतानों और उच्च मूल्य के धन हस्तांतरण दोनों को सुविधाजनक बनाने में यूपीआई की बढ़ती भूमिका को दर्शाता है.
बड़े ट्रांजेक्शन में टैक्स को लेकर झमेला होता है. इनकम टैक्स से लेकर जीएसटी तक का आकलन करना होता है. इसलिए व्यापारी वहां पर अधिक रिस्क नहीं लेते हैं. जानकारों का कहना है कि जीएसटी प्रणाली में यूपीआई डेटा को एकीकृत करने में राजकोषीय अधिकारियों की भूमिका है. उन्हें डर लगा रहता है कि प्रत्येक डिजिटल रसीद को लेकर टैक्स नोटिस भेजा जा सकता है. इनकम टैक्स में साफ-साफ लिखा है कि 50 करोड़ रुपये से अधिक के कारोबार वाले व्यवसायों को यूपीआई और यूपीआई क्यूआर सहित निर्धारित इलेक्ट्रॉनिक भुगतान माध्यम उपलब्ध कराने होंगे.
संसदीय समिति ने यूपीआई को लेकर क्या कहा
अभी कुछ दिन पहले यह खबर आई कि यूपीआई सेवा फ्री नहीं रह जाएगी. इसके बदले आपको चार्ज देना पड़ सकता है. विपक्षी दलों के नेताओं ने भी सरकार पर हमले तेज कर दिए. हालांकि, सरकार ने तुरंत इन खबरों का खंडन कर दिया.
सरकार की ओर से दी गई जानकारी के अनुसार यूपीआई के जरिए सरकार की किस तरह आमदनी होगी, इस पर कोई फैसला नहीं किया गया है. अभी शून्य एमडीआर (मर्चेंट डिस्काउंट रेट) सिस्टम लागू है. पर सवाल ये है कि कोई भी सेवा कब तक फ्री में चलती रहेगी. इनके स्टेक होल्डर्स को कभी न कभी तो इसका कॉस्ट वहन करना पड़ेगा. चिंता तो संसदीय समिति ने भी जाहिर की है.
हालांकि, क्योंकि यूपीआई का सबसे अधिक इस्तेमाल छोटे ट्रांजैक्शन करने वाले करते हैं, लिहाजा वित्त मंत्रालय ने साफ किया है कि यूपीआई इस्तेमाल करने वाले आम उपभोक्ताओं पर कोई ट्रांजैक्शन शुल्क नहीं लगेगा. यानी कोई भी लेन-देन पर्सन टू पर्सन होता है, तो उस पर कोई भी चार्ज नहीं लगेगा.
विवाद की वजह है हाल ही में पीएसएस एक्ट में किया गया संशोधन. पीएसएस का मतलब- पेमेंट और सेटलमेंट (भुगतान एवं निपटान प्रणाली (पीएसएस) अधिनियम. इसे मूल रूप से 2007 में लाया गया था. साल 2026 में इसमें संशोधन किया गया है. संशोधन के बाद सरकार को शून्य एमडीआर (व्यापारी छूट दर) ढांचे में संशोधन करने और यह तय करने की कानूनी शक्ति प्राप्त हो गई है कि भविष्य में किन इलेक्ट्रॉनिक भुगतान माध्यमों पर शुल्क लागू हो सकते हैं. इसका मतलब है कि चुनिंदा और बड़े कारोबारियों पर टैक्स लगाया जा सकता है. वैसे, सरकार ने इस पर कोई भी स्पष्टीकरण जारी नहीं किया है. लोग इसका ये अर्थ निकाल रहे हैं कि एक निश्चित सीमा से अधिक का लेन-देन करने वालों पर चार्ज लगाया जा सकता है.
एमडीआर क्यों- जानकार बताते हैं कि जहां पर अरबों का लेन-देन हो रहा हो, वहां पर उसे प्रोसेस करने के लिए सर्वर, सुरक्षित नेटवर्क और चौबीसों घंटे संचालन में भारी निवेश की आवश्यकता होती है. बैंक और भुगतान प्रदाता साइबर सुरक्षा, डेटा एन्क्रिप्शन और वित्तीय धोखाधड़ी से कोई भी समझौता नहीं चाहते हैं. बैंक और भुगतान कंपनियां तर्क देती हैं कि वे बड़े पैमाने पर भारी भुगतान मात्रा को बनाए रखने की बढ़ती परिचालन लागत को कवर नहीं कर सकती हैं. यह शुल्क ग्राहक के बैंक (इंटरचेंज शुल्क), तकनीकी सेवाओं के लिए भुगतान प्रोसेसर और धन के संचलन के लिए कार्ड नेटवर्क (जैसे वीजा या रुपे) के बीच विभाजित किया जा सकता है.
इस समय आरटीजीएस (RTGS) और नेफ्ट (NEFT) के जरिए होने वाले ऑनलाइन ट्रांसफर पर सर्विस चार्ज लगता है. लेकिन यूपीआई अब तक पूरी तरह मुफ्त रहा है.
यूपीआई को लेकर आने वाले समय में क्या है भारत की नीति
मीडिया रिपोर्टों के अनुसार, भारत अगले महीने भारत में होने वाली ब्रिक्स सदस्य देशों की बैठक में यूपीआई को लेकर अपनी योजना को आगे बढ़ाएगा. जानकारों के मुताबिक सीमा पार डिजिटल भुगतान और केंद्रीय बैंक डिजिटल मुद्राओं (सीबीडीसी) को अपनाने का प्रस्ताव रख सकता है. यूपीआई की सफलता का कारण यह रहा है कि इसका इंटरफेस नई और पुरानी दोनों पीढ़ियों के लिए उपयोग में आसान है. लेकिन पुरानी पीढ़ी के कुछ वर्गों को सुरक्षा संबंधी समस्याओं का सामना करना पड़ा है.
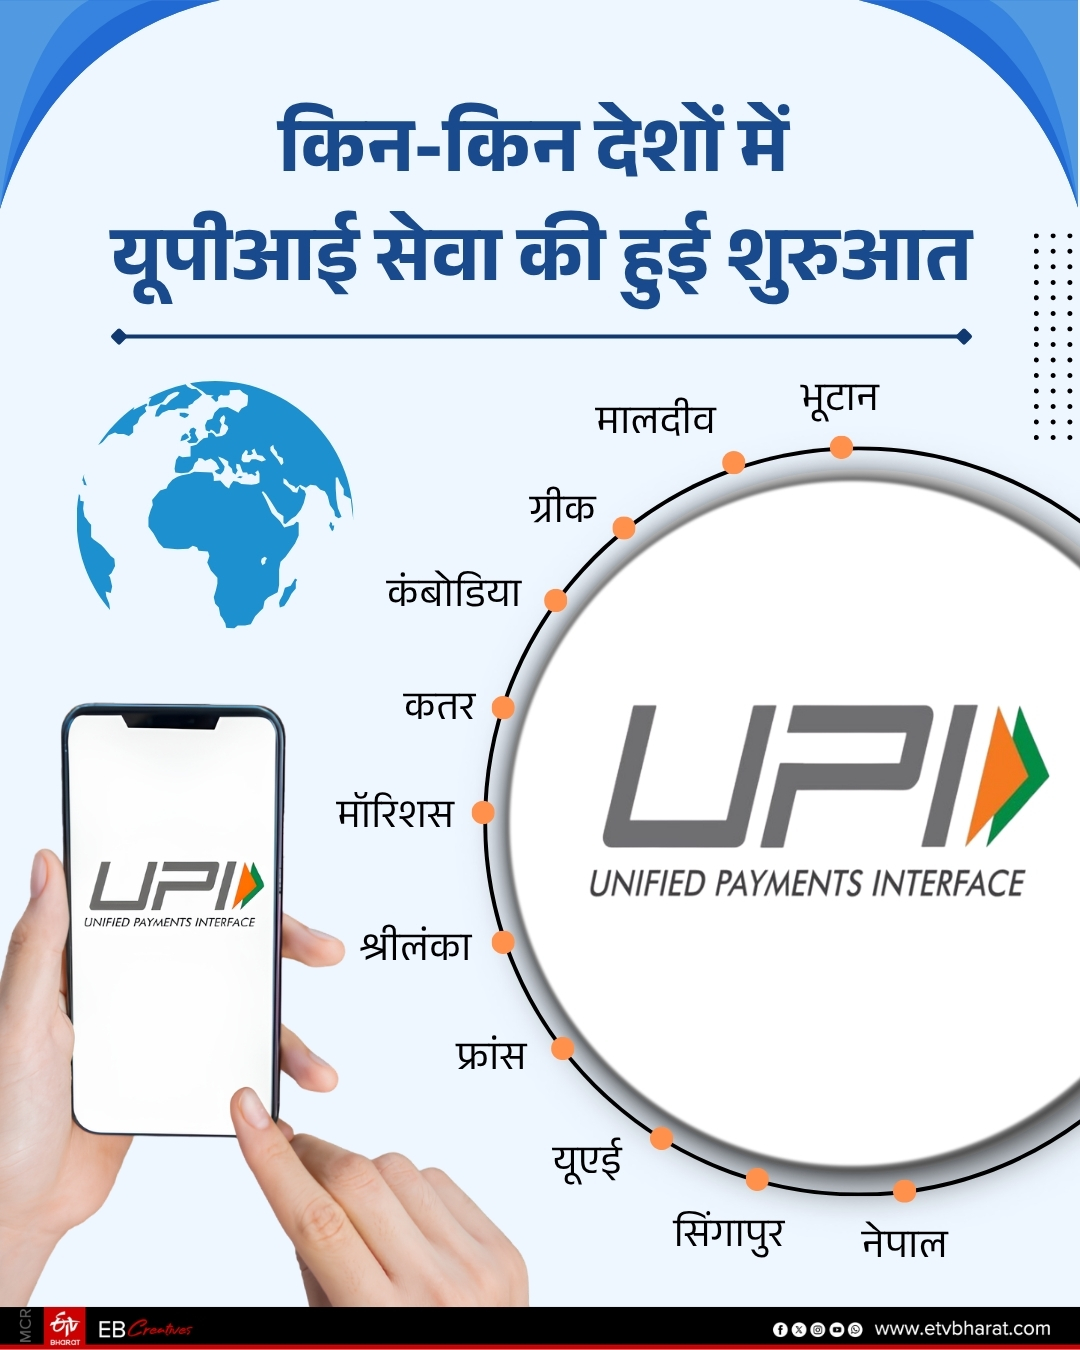
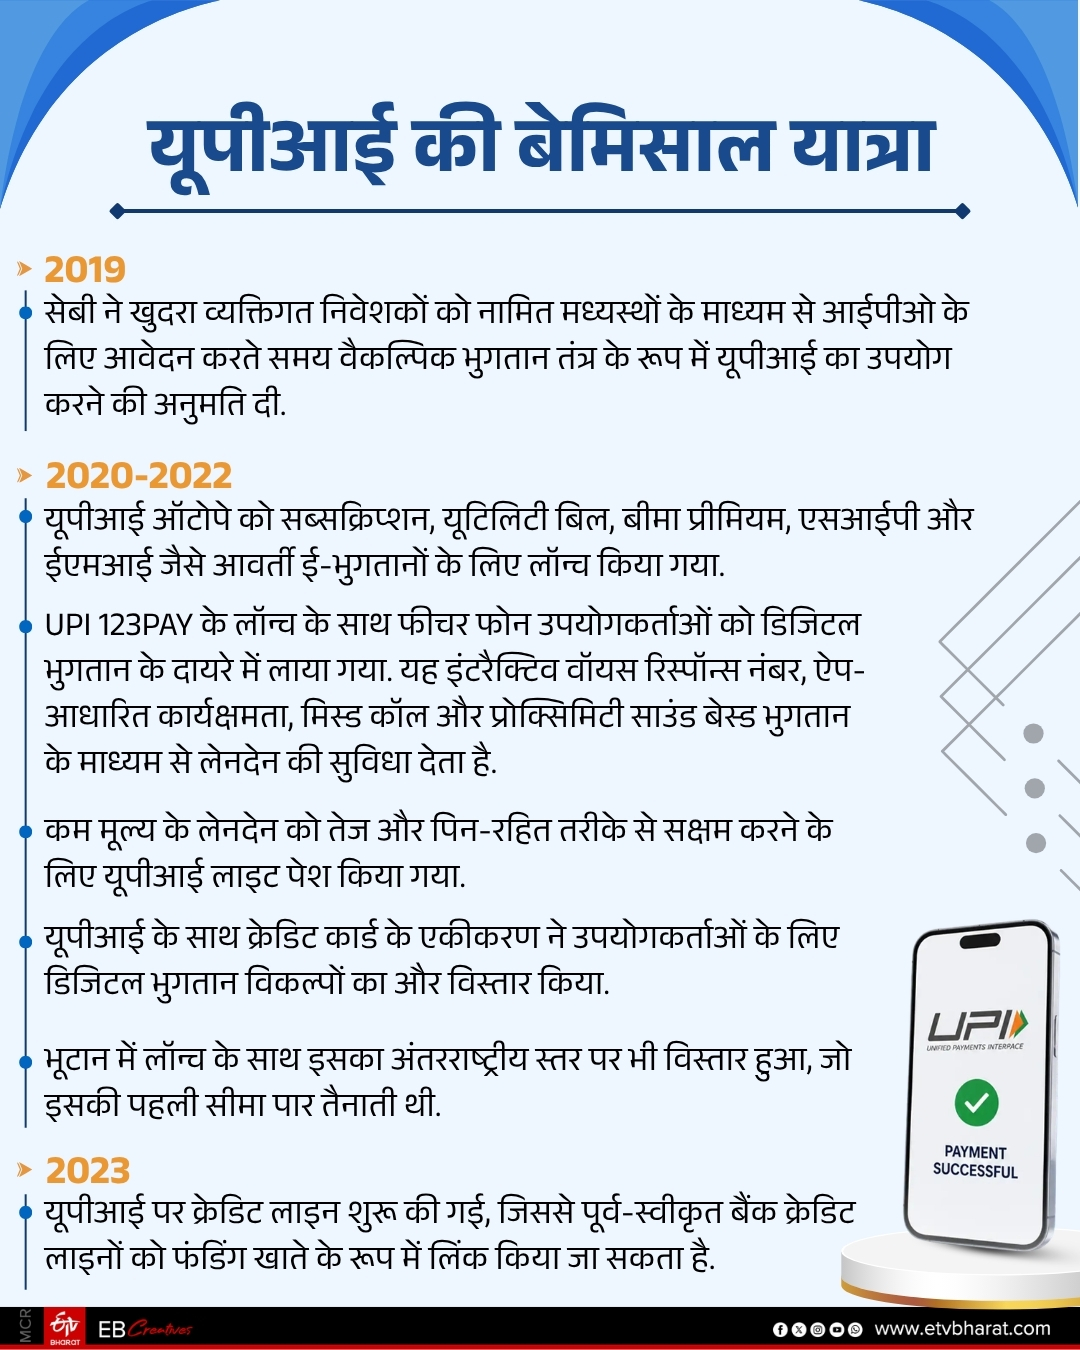
भारत धीरे-धीरे ही सही, लेकिन यूपीआई को अंतरराष्ट्रीय स्तर पर ले जाने की पूरी कोशिश कर रहा है. इस समय 11 देशों में इस व्यवस्था को इंट्रोड्यूस करा दिया गया है. भारत ने डिजिटल सार्वजनिक अवसंरचना के लिए 23 देशों के साथ औपचारिक समझौते और समझौता ज्ञापन पर हस्ताक्षर भी किए हैं. पर अभी भी वैश्विक स्तर पर, भारतीय यात्रियों के लिए यूपीआई का उपयोग करना उतना सहज और आसान नहीं है. उन्हें अधिकांश अन्य कार्यों के लिए विदेशी मुद्रा का उपयोग करने की आवश्यकता होती है, जिससे यूपीआई की उपयोगिता कम प्रासंगिक हो जाती है. यही वजह है कि भारत ब्रिक्स में इसे जोर-शोर से उठा सकता है.
यूपीआई को लेकर क्या हैं चुनौतियां -
इंफ्रास्ट्रक्चर और सिस्टम की विश्वसनीयता - यूपीआई नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया द्वारा मैनेज किए जाने वाले सेंट्रल स्विच पर निर्भर करता है. इसका मतलब है कि कोर लेवल पर किसी भी तकनीकी खराबी से कई बैंकों और ऐप्स की सर्विस में रुकावट आ सकती है.
सर्वर पर अधिक लोड और आउटेज - एक साथ बहुत अधिक रिक्वेस्ट आने और बार-बार स्टेटस चेक करने की वजह से सर्वर पर लोड बढ़ सकता है, जिससे ट्रांजैक्शन फेल हो सकते हैं और ऑटो-रिवर्सल में देरी हो सकती है.
बाजार से जुड़ी चिंताएं- कोई भी व्यवस्था तभी सफल होती है, जब उसका ऑपरेशन कॉस्ट उसी व्यवस्था से निकल आती है. यहां पर यूपीआई को लेकर भारी-भरकम इन्फ्रास्ट्रक्चर लगा हुआ है, बैंकिंग व्यवस्था जुड़ी हुई है, लेकिन पैसा उगाहने पर अभी तक जोर नहीं दिया गया है. बैंकों को प्रोसेसिंग कॉस्ट (लगभग ₹0.80 प्रति ट्रांजैक्शन) उठानी पड़ती है और उन्हें कोई सीधी फीस नहीं मिलती, जिससे इन्फ्रास्ट्रक्चर को अपग्रेड करने के लिए उनका वित्तीय प्रोत्साहन कम हो जाता है.
गूगल पे और फोन पे से मिल रही चुनौतियां - फोन पे और गूगल पे का यूपीआई ट्रांजैक्शन वॉल्यूम के 80 फीसदी से अधिक हिस्से पर कंट्रोल है, जिससे डिजिटल पेमेंट सिस्टम में एकाधिकार का बड़ा जोखिम पैदा हो गया है. नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया ने अलग-अलग ऐप्स के लिए 30 फीसदी मार्केट शेयर की सीमा तय करने का प्रस्ताव दिया था, लेकिन इसे लागू करने की प्रक्रिया रुकी हुई है, जिससे पूरा इकोसिस्टम डुओपॉली कंट्रोल के जोखिम में है.
10 years of proving them wrong. #10YearsOfUPI pic.twitter.com/TtqunnMlNd
— Ashwini Vaishnaw (@AshwiniVaishnaw) August 25, 2026
यूपीआई को लेकर किसने क्या कहा
"यूपीआई ने आंध्र प्रदेश और पूरे भारत में लोगों के रोजमर्रा के भुगतान करने के तरीके को पूरी तरह से बदल दिया है. यूपीआई दैनिक जीवन का एक अभिन्न अंग बन गया है, जिससे सड़क विक्रेताओं, महिला उद्यमियों, छोटे व्यवसायों और छात्रों के लिए लेनदेन सरल और अधिक सुविधाजनक हो गया है. यह देश की बहुत बड़ी उपलब्धि है." आंध्र प्रदेश के मुख्यमंत्री चंद्रबाबू नायडू
"यूपीआई भारत की एक ऐसी सफलता की कहानी है जिस पर भारत गर्व कर सकता है, और यह बिल्कुल उचित है. यह इस बात का सशक्त उदाहरण है कि कैसे भारतीय नवाचार बड़े पैमाने पर डिजिटल बुनियादी ढांचा तैयार कर सकता है और वैश्विक स्तर पर प्रभाव डाल सकता है." किरन मजूमदार शॉ, बायोकॉन.
'यूजर-पे' (उपयोग करने वाला ही भुगतान करे) मॉडल का समर्थन करते हुए कहा, "हमारे सामने दो ही रास्ते हैं—या तो देश की जनता टैक्स के जरिए इस डिजिटल बुनियादी ढांचे का खर्च उठाए, या फिर इसका उपयोग करने वाले मर्चेंट डिस्काउंट रेट (MDR) के रूप में इसका भुगतान करें. चूंकि सरकार अब यह संशोधन लेकर आई है, तो हमें आगे के घटनाक्रम का इंतजार करना चाहिए."- संजय मल्होत्रा, आरबीआई गवर्नर.
"असल में, सरकार अमेरिकी दिशा निर्देश का पालन कर रही है. अमेरिकी ट्रेड रिप्रेजेंटेटिव की 2026 की रिपोर्ट के बाद सरकार ने कानून में संशोधन किया. अमेरिकी रिपोर्ट में यूपीआई और रुपे के फ्री होने की आलोचना की गई है और उन पर वीजा और मास्टरकार्ड जैसे अमेरिकी पेमेंट प्लेटफॉर्म को बाहर करने का आरोप लगाया गया है. क्या प्रधानमंत्री अपने अच्छे दोस्त डोनाल्ड ट्रंप के दबाव में यूपीआई को कमजोर करना चाहते हैं और डिजिटल पेमेंट सेक्टर को अमेरिकी कंपनियों के लिए खोलना चाहते हैं?"- कांग्रेस महासचिव जयराम रमेश
ये भी पढ़ें : लोकसभा से बिल पारित, डिजिटल भुगतान पर शुल्क लगाने का रास्ता साफ, सरकार तय करेगी UPI पर चार्ज के नियम